
ประธาน ศูนย์ข้อมูลวิจัยและประเมินค่าอสังหาริมทรัพย์ไทย
บจก.เอเจนซี่ ฟอร์ เรียลเอสเตท แอฟแฟร์ส


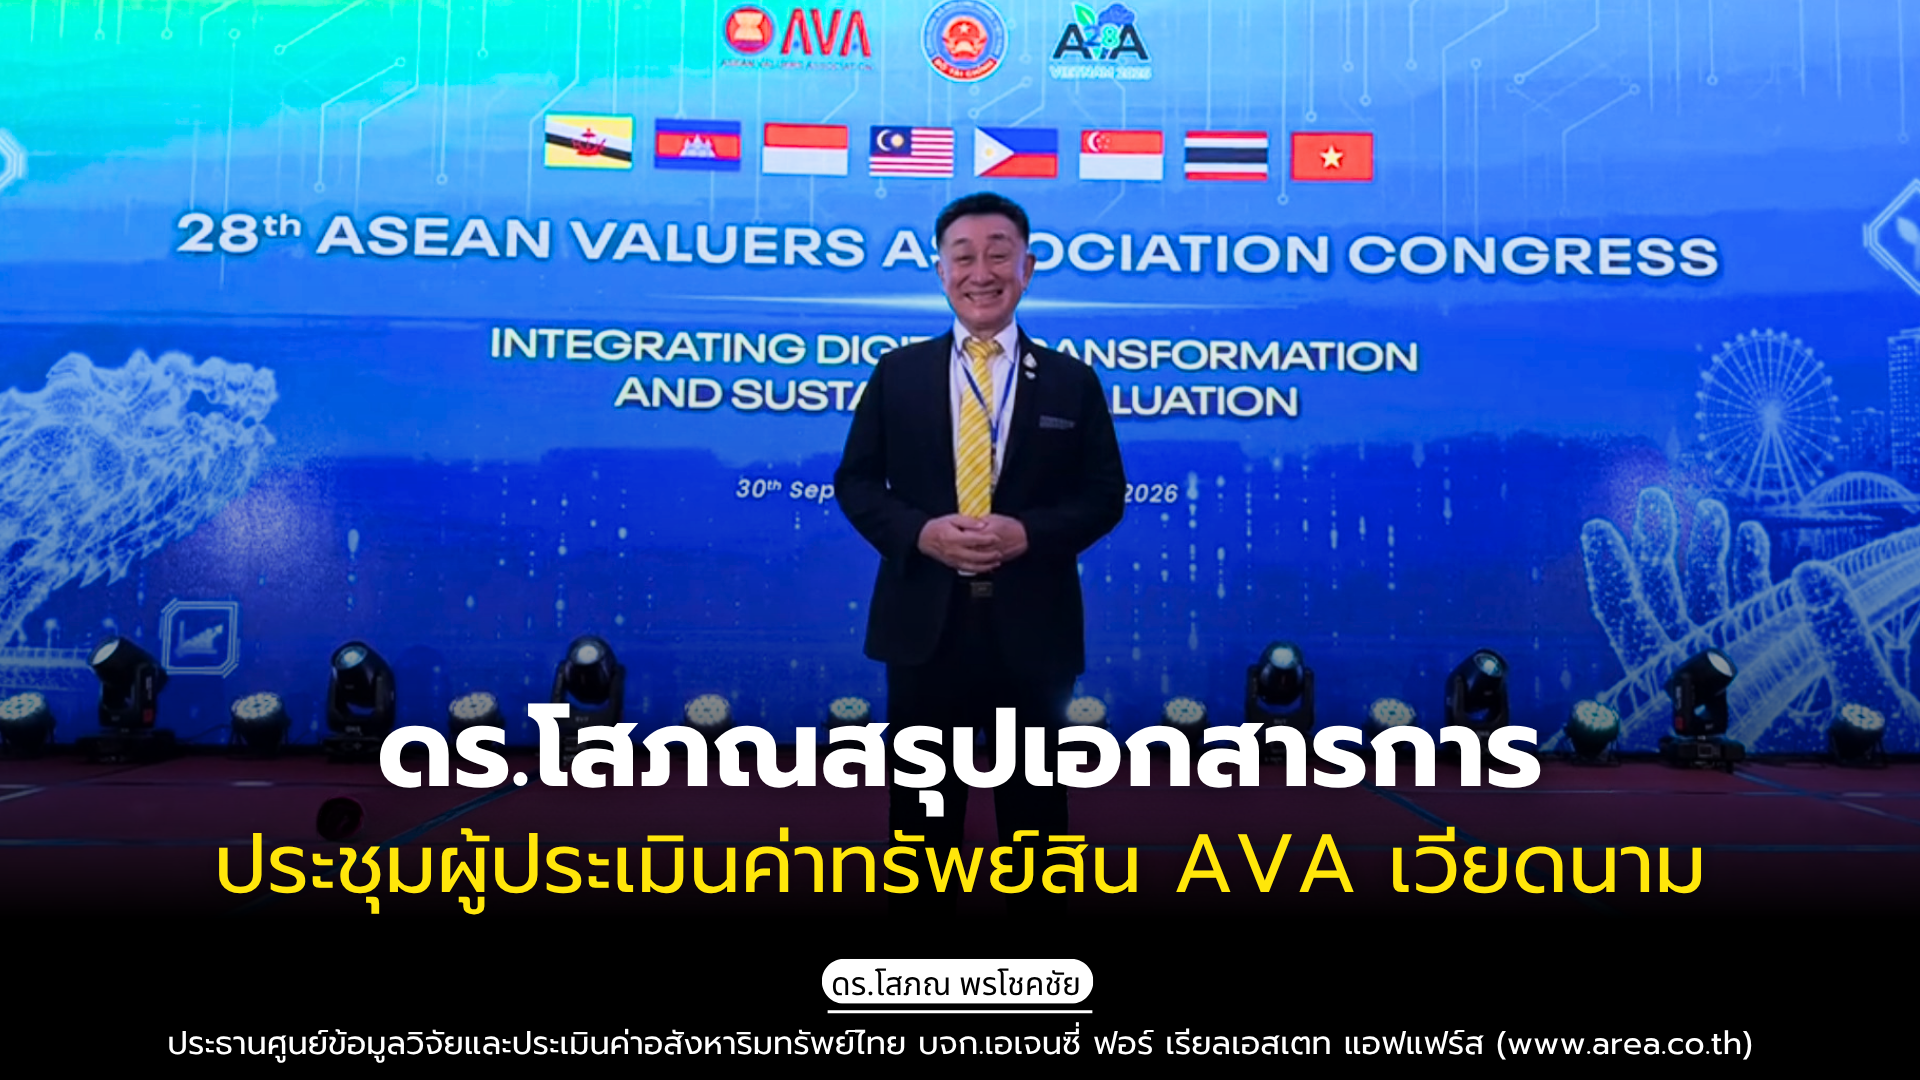
ในระหว่างวันที่ 30 กันยายน – 2 ตุลาคม 2569 มีการประชุมประจำปีของ ASEAN Valuers Association (AVA) ดร.โสภณ พรโชคชัย ประธาน ศูนย์ข้อมูลวิจัยและประเมินค่าอสังหาริมทรัพย์ไทย บจก.เอเจนซี่ ฟอร์ เรียลเอสเตท แอฟแฟร์ส ซึ่งเคยเป็นกรรมการของ AVA ก็ไปร่วมงานด้วย จึงขอสรุปการนำเสนอเอกสารต่างๆ มาให้ทุกท่านได้ชม โดยถือว่า Knowledge Is Not Private Property.
รายงานประเทศ
บรูไน
บรูไนดารุสซาลาม 2026: การพัฒนาเศรษฐกิจ อสังหาริมทรัพย์ และโครงสร้างพื้นฐานสู่ความยั่งยืน
บรูไนดารุสซาลามยังคงมุ่งมั่นที่จะกระจายความหลากหลายทางเศรษฐกิจและพัฒนาอย่างยั่งยืนในปี 2026 โดยได้รับการสนับสนุนจากการฟื้นตัวของภาคอุตสาหกรรมน้ำมันและก๊าซ และการขยายตัวของอุตสาหกรรมปิโตรเคมี บริการทางการเงิน เทคโนโลยีสารสนเทศและการสื่อสาร โลจิสติกส์ และบริการทางธุรกิจ ลำดับความสำคัญระดับชาติ ได้แก่ การเปลี่ยนแปลงสู่ดิจิทัล การพัฒนาโครงสร้างพื้นฐาน ความมั่นคงทางอาหาร และการลดการพึ่งพาภาคพลังงาน
ตลาดอสังหาริมทรัพย์ยังคงมีเสถียรภาพค่อนข้างดี โดยได้รับการสนับสนุนจากอัตราการเป็นเจ้าของบ้านที่สูงบ้านเดี่ยวยังคงเป็นประเภทที่อยู่อาศัยที่ได้รับความนิยมมากที่สุด โดยเฉพาะในเขตบรูไน-มัวรา ราคาอสังหาริมทรัพย์เฉลี่ยอยู่ที่ประมาณ 155,000 ดอลลาร์สหรัฐสำหรับบ้านแถว ไปจนถึง 210,000 ดอลลาร์สหรัฐสำหรับบ้านเดี่ยวและที่ดิน โครงการพัฒนาใหม่ๆ ได้แก่ Lumea โครงการที่อยู่อาศัย 148 ยูนิตในเมงไลต์ ซึ่งมีกำหนดแล้วเสร็จประมาณปี 2029 และ Eminence โครงการพัฒนาเชิงพาณิชย์และค้าปลีกจำนวน 30 ยูนิตในเกียรอง
การลงทุนด้านโครงสร้างพื้นฐานเป็นปัจจัยสำคัญในการขับเคลื่อนการเติบโตทางเศรษฐกิจในอนาคตโครงการขยายท่าเรือมูอาราตั้งเป้าที่จะเพิ่มกำลังการขนถ่ายสินค้าต่อปีจาก 220,000 เป็น 500,000 TEU ภายในไตรมาสที่สามของปี 2027 การพัฒนานี้ยังรวมถึงเขตการค้าท่าเรือขนาด 3.26 เฮกตาร์ ซึ่งออกแบบมาเพื่อเสริมสร้างตำแหน่งของบรูไนในฐานะศูนย์กลางการขนส่งทางทะเลและโลจิสติกส์ระดับภูมิภาค กระตุ้นการลงทุน และสร้างโอกาสในการจ้างงาน
ความมั่นคงทางอาหารเป็นอีกหนึ่งเป้าหมายเชิงกลยุทธ์ที่สำคัญ บรูไนวางแผนที่จะเพิ่มผลผลิตข้าวในประเทศจาก 2,594 ตัน เป็น 4,000 ตัน ภายในปี 2030 ซึ่งจะเพิ่มอัตราการพึ่งพาตนเองด้านอาหารจาก 8.5% เป็น 10-12% โครงการริเริ่มต่างๆ ได้แก่ การปลูกข้าวลูกผสม การตรวจสอบศัตรูพืชด้วยปัญญาประดิษฐ์ เทคโนโลยีโดรน และความร่วมมือด้านการเกษตรกับจีน
โดยรวมแล้ว กลยุทธ์การพัฒนาของบรูไนเน้นการกระจายความหลากหลายทางเศรษฐกิจ โครงสร้างพื้นฐานที่ยั่งยืน และนวัตกรรมทางเทคโนโลยีการลงทุนอย่างต่อเนื่องในด้านอสังหาริมทรัพย์ โลจิสติกส์ และเกษตรกรรมสมัยใหม่ คาดว่าจะช่วยสนับสนุนความยืดหยุ่นและความสามารถในการแข่งขันในระยะยาว บรูไนจะเป็นเจ้าภาพจัดการประชุม AVA Congress 2027 ซึ่งจะช่วยเสริมสร้างความร่วมมือกับชุมชนด้านการประเมินราคาและอสังหาริมทรัพย์ในภูมิภาค
กัมพูชา
กัมพูชา 2026: สภาพตลาดอสังหาริมทรัพย์และการพัฒนาวิชาชีพการประเมินราคา
เศรษฐกิจของกัมพูชายังคงเติบโตอย่างต่อเนื่องในปี 2026 แม้ว่าจะในอัตราที่ช้าลง โดยคาดการณ์การเติบโตของ GDP อยู่ที่ 3.0–4.1% แม้จะมีอุปสรรคจากสินเชื่อที่เข้มงวดขึ้น กำลังซื้อที่อ่อนแอลง และความต้องการอสังหาริมทรัพย์ที่ลดลง แต่การลงทุนยังคงแข็งแกร่ง ในช่วงครึ่งแรกของปี 2026 มีการอนุมัติการลงทุนประมาณ 4.7 พันล้านดอลลาร์สหรัฐใน 276 โครงการ โดยเฉพาะอย่างยิ่งในภาคการผลิต พลังงานหมุนเวียน และการพัฒนาอุตสาหกรรม
ตลาดอสังหาริมทรัพย์แสดงให้เห็นถึงผลการดำเนินงานที่ไม่สม่ำเสมอในแต่ละภาคส่วนพนมเปญเผชิญกับภาวะอุปทานล้นตลาดอย่างมากในภาคอาคารสำนักงานและพื้นที่ค้าปลีก โดยมีอัตราการเข้าใช้พื้นที่เพียง 64% และ 57% ตามลำดับ ในช่วงครึ่งแรกของปี 2026 การพัฒนาคอนโดมิเนียมได้เปลี่ยนไปสู่ที่อยู่อาศัยราคาไม่แพงและระดับกลาง ซึ่งสะท้อนให้เห็นถึงความต้องการของผู้ซื้อที่เปลี่ยนแปลงไปและข้อจำกัดด้านกำลังซื้อ ในขณะเดียวกัน อสังหาริมทรัพย์เพื่ออุตสาหกรรมและโลจิสติกส์แสดงถึงโอกาสการเติบโตที่แข็งแกร่งที่สุด โดยได้รับการสนับสนุนจากการลงทุนจากต่างประเทศ การขยายตัวของภาคการผลิต และการพัฒนาโครงสร้างพื้นฐาน
ปัจจุบันกัมพูชามีเขตเศรษฐกิจพิเศษที่ได้รับอนุญาต 62 แห่ง รวมถึงเขตที่ดำเนินการแล้ว 35 แห่ง ดึงดูดการลงทุนประมาณ 13.8 พันล้านดอลลาร์สหรัฐ และสร้างงานประมาณ 246,000 ตำแหน่ง อัตราการเข้าใช้พื้นที่แตกต่างกันอย่างมากในแต่ละสถานที่ โดยสูงถึง 90% ในสีหนุวิลล์ และ 82% ในเขตมหานครพนมเปญ
วิชาชีพการประเมินมูลค่ากำลังเผชิญกับการเปลี่ยนแปลงครั้งสำคัญความต้องการขยายตัวออกไปจากงานประเมินราคาอสังหาริมทรัพย์แบบดั้งเดิม ไปสู่การบริหารความเสี่ยงทางการธนาคาร การรายงานทางการเงิน การวิเคราะห์การลงทุน และเรื่องทางกฎหมาย อย่างไรก็ตาม วิชาชีพนี้เผชิญกับความท้าทายหลายประการ เช่น ข้อมูลธุรกรรมที่เชื่อถือได้มีจำกัด แนวทางการประเมินมูลค่าที่ไม่สอดคล้องกัน ความสามารถของบุคลากรในวิชาชีพที่ไม่สม่ำเสมอ และแรงกดดันต่อความเป็นอิสระของวิชาชีพ
กัมพูชากำลังเสริมสร้างกรอบการประเมินมูลค่าให้แข็งแกร่งขึ้นผ่านการฝึกอบรมอย่างมืออาชีพ การออกใบอนุญาต การควบคุมคุณภาพ และการพัฒนาระบบมาตรฐานการประเมินมูลค่าระดับชาติให้สอดคล้องกับมาตรฐานการประเมินมูลค่าระหว่างประเทศ (IVS)
โดยรวมแล้ว การฟื้นตัวของตลาดอสังหาริมทรัพย์ของกัมพูชาจะขึ้นอยู่กับการดูดซับที่แท้จริง การดำเนินการลงทุน และสภาพคล่อง มากกว่าโครงการที่ประกาศออกมาเพียงอย่างเดียวความโปร่งใสที่มากขึ้น หลักฐานตลาดที่น่าเชื่อถือ จรรยาบรรณวิชาชีพ และความร่วมมือระดับภูมิภาคจะเป็นสิ่งสำคัญในการสร้างตลาดอสังหาริมทรัพย์ที่ยั่งยืนและวิชาชีพการประเมินราคาที่น่าเชื่อถือ
อินโดนีเซีย
อินโดนีเซีย 2026: ความยืดหยุ่นทางเศรษฐกิจท่ามกลางความผันผวนระดับโลกและบทบาทที่กำลังเกิดขึ้นของศูนย์กลางทางการเงินระหว่างประเทศ
เศรษฐกิจของอินโดนีเซียแสดงให้เห็นถึงความแข็งแกร่งในปี 2026 แม้จะมีสถานการณ์ความตึงเครียดทางภูมิรัฐศาสตร์ระดับโลก ความไม่แน่นอนทางการค้า และแรงกดดันด้านเงินเฟ้อ ผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) เติบโต 5.29% เมื่อเทียบกับปีก่อนหน้าในไตรมาสที่สอง โดยรัฐบาลตั้งเป้าหมายการเติบโตไว้ที่ 5.4% สำหรับทั้งปี อัตราเงินเฟ้ออยู่ที่ 3.19% ในเดือนสิงหาคม ขณะที่เงินสำรองระหว่างประเทศแตะระดับ 145.3 พันล้านดอลลาร์สหรัฐในเดือนกรกฎาคม S&P Global Ratings คงอันดับเครดิตของรัฐบาลอินโดนีเซียไว้ที่ BBB พร้อมแนวโน้มคงที่ ซึ่งสะท้อนถึงวินัยทางการคลังและความมั่นคงทางเศรษฐกิจมหภาค
ศูนย์การเงินระหว่างประเทศอินโดนีเซีย (PFII) เป็นโครงการเชิงกลยุทธ์ที่สำคัญในการดึงดูดการลงทุนจากต่างประเทศและเสริมสร้างบทบาทของอินโดนีเซียในด้านการเงินระหว่างประเทศ โดยกรุงจาการ์ตาได้รับการกำหนดให้เป็นสถานที่ดำเนินการเริ่มต้น และมีแผนขยายไปยังบาหลีในอนาคต PFII มุ่งสนับสนุนการธนาคารระหว่างประเทศ การบริหารความมั่งคั่ง การเงินอิสลาม เทคโนโลยีทางการเงิน ตลาดซื้อขายคาร์บอน และการลงทุนข้ามพรมแดน ผ่านกรอบการกำกับดูแล ภาษี และการค้าที่เฉพาะเจาะจง
วิชาชีพการประเมินราคาอสังหาริมทรัพย์มีบทบาทสำคัญในตลาดการเงินและอสังหาริมทรัพย์ของอินโดนีเซียณ เดือนธันวาคม 2568 ประเทศอินโดนีเซียมีผู้ประเมินราคาอสังหาริมทรัพย์สาธารณะที่ได้รับใบอนุญาตจำนวน 871 ราย และมีการบันทึกรายงานการประเมินราคาจำนวน 202,555 ฉบับ คิดเป็นมูลค่าสินทรัพย์ที่ประเมินได้ประมาณ 8,028 ล้านล้านรูเปียห์ การประเมินราคาหลักทรัพย์ค้ำประกันสินเชื่อคิดเป็น 59.81% ของรายงานทั้งหมด รองลงมาคือการประมูลที่ 30.60% ซึ่งสะท้อนให้เห็นถึงความเชื่อมโยงอย่างแน่นแฟ้นของวิชาชีพนี้กับภาคธนาคารและธุรกรรมสินทรัพย์
อสังหาริมทรัพย์เพื่อการอยู่อาศัยคิดเป็นประมาณ 47.99% ของทรัพย์สินที่มีมูลค่า รองลงมาคือที่ดินว่างเปล่า 16.11% อสังหาริมทรัพย์เพื่อการพาณิชย์ 11.68% และสินทรัพย์ด้านอุตสาหกรรมและโลจิสติกส์ 9.06%
คาดว่า PFII จะสร้างโอกาสใหม่ๆ สำหรับบริการประเมินมูลค่าโดยเฉพาะอย่างยิ่งในด้านการประเมินมูลค่าธุรกิจ ตราสารทางการเงิน พอร์ตการลงทุน โครงสร้างพื้นฐาน และธุรกรรมข้ามพรมแดน อินโดนีเซียกำลังดำเนินการเพื่อให้มาตรฐานการประเมินมูลค่าสอดคล้องกับมาตรฐานการประเมินมูลค่าระหว่างประเทศ (IVS 2025)
โดยรวมแล้ว เสถียรภาพทางเศรษฐกิจของอินโดนีเซีย โครงสร้างพื้นฐานทางการเงินที่กำลังขยายตัว และโครงการลงทุนระหว่างประเทศ เป็นรากฐานสำหรับการเติบโตในอนาคตการพัฒนา PFII และมาตรฐานการประเมินมูลค่าที่เข้มแข็งขึ้น จะช่วยเพิ่มความโปร่งใสของตลาด ความสามารถทางวิชาชีพ และการบูรณาการของอินโดนีเซียเข้าสู่ตลาดการเงินระดับภูมิภาคและระดับโลกได้ดียิ่งขึ้น
มาเลเซีย
มาเลเซีย 2026: ผลการดำเนินงานของตลาดอสังหาริมทรัพย์ การเติบโตทางเศรษฐกิจ และแนวโน้มการลงทุนในยุคดิจิทัล
เศรษฐกิจของมาเลเซียยังคงเติบโตอย่างแข็งแกร่งในปี 2026 โดย GDP ขยายตัว 5.4% ในไตรมาสแรกและ 6.0% ในไตรมาสที่สอง ซึ่งได้รับการสนับสนุนจากความต้องการภายในประเทศ การส่งออก และเศรษฐกิจดิจิทัลที่กำลังขยายตัว การเติบโตของปัญญาประดิษฐ์ ศูนย์ข้อมูล และอุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์ (E&E) ยังคงกระตุ้นความต้องการอสังหาริมทรัพย์เพื่ออุตสาหกรรมและโครงสร้างพื้นฐานอย่างต่อเนื่อง
ตลาดอสังหาริมทรัพย์บันทึกธุรกรรม 187,320 รายการ มูลค่า 105.12 พันล้านริงกิต ในช่วงครึ่งแรกของปี 2026ซึ่งลดลง 4.5% ในด้านปริมาณ และ 2.4% ในด้านมูลค่า เมื่อเทียบกับปีก่อนหน้า อสังหาริมทรัพย์เพื่ออยู่อาศัยคิดเป็น 59.3% ของธุรกรรมทั้งหมด ขณะที่ประมาณ 76% ของธุรกรรมทั้งหมดเกี่ยวข้องกับอสังหาริมทรัพย์ที่มีราคาต่ำกว่า 500,000 ริงกิต อสังหาริมทรัพย์เพื่อการพาณิชย์และอุตสาหกรรมมีส่วนร่วม 23.0% และ 14.1% ของมูลค่าธุรกรรมทั้งหมด ตามลำดับ
อุปทานล้นตลาดยังคงเป็นความท้าทายที่สำคัญ โดยเฉพาะอย่างยิ่งในตลาดที่อยู่อาศัยและเซอร์วิสอพาร์ทเมนต์ผู้พัฒนาอสังหาริมทรัพย์เปิดตัวโครงการที่อยู่อาศัยใหม่ 27,832 ยูนิตในช่วงครึ่งแรกของปี 2026 โดยมีอัตราการขายโดยรวมเพียง 16.6% ที่อยู่อาศัยที่สร้างเสร็จแต่ยังขายไม่ออกเพิ่มขึ้นเป็น 33,094 ยูนิต มูลค่า 17.78 พันล้านริงกิต ขณะที่เซอร์วิสอพาร์ทเมนต์ที่ยังขายไม่ออกเพิ่มขึ้นเป็น 23,375 ยูนิต มูลค่า 19.33 พันล้านริงกิต
ราคาบ้านยังคงทรงตัวค่อนข้างคงที่ โดยดัชนีราคาบ้านทั่วประเทศเพิ่มขึ้น 0.9% ต่อปีในไตรมาสที่สองของปี 2026 ในขณะเดียวกัน อาคารสำนักงานและศูนย์การค้าที่สร้างขึ้นใหม่มีอัตราการเข้าใช้พื้นที่อยู่ที่ 78.5% และ 77.9% ตามลำดับ
โครงการที่อยู่อาศัยของภาครัฐและการลงทุนด้านดิจิทัลยังคงเป็นปัจจัยขับเคลื่อนตลาดที่สำคัญมาตรการต่างๆ ได้แก่ การค้ำประกันสินเชื่อที่อยู่อาศัยมูลค่า 20 พันล้านริงกิต การยกเว้นอากรแสตมป์สำหรับผู้ซื้อบ้านครั้งแรกที่มีคุณสมบัติเหมาะสม และโครงการที่อยู่อาศัยของรัฐ เขตเศรษฐกิจพิเศษยะโฮร์-สิงคโปร์ (JS-SEZ) และระบบขนส่งมวลชนความเร็วสูง (RTS) คาดว่าจะช่วยเสริมสร้างการลงทุนข้ามพรมแดนและความต้องการด้านอสังหาริมทรัพย์ให้แข็งแกร่งยิ่งขึ้น
โดยรวมแล้ว ตลาดอสังหาริมทรัพย์ของมาเลเซียแสดงให้เห็นถึงความยืดหยุ่นทางเศรษฐกิจ แม้ว่าการทำธุรกรรมจะชะลอตัวและมีอุปทานล้นตลาดอย่างต่อเนื่องก็ตามผลการดำเนินงานในอนาคตจะขึ้นอยู่กับการปรับปรุงความสามารถในการซื้อที่อยู่อาศัย การจัดการสต็อกที่ขายไม่ออกอย่างมีประสิทธิภาพ การลงทุนภาคอุตสาหกรรมอย่างต่อเนื่อง และการพัฒนาโครงสร้างพื้นฐานที่ขับเคลื่อนโดยเศรษฐกิจดิจิทัล
ฟิลิปปินส์
ฟิลิปปินส์ 2025–2026: ภาวะเศรษฐกิจชะลอตัวท่ามกลางวิกฤตพลังงานและการลงทุน พร้อมเส้นทางสู่การฟื้นตัวในระยะยาว
เศรษฐกิจฟิลิปปินส์ประสบภาวะชะลอตัวอย่างมากในช่วงปี 2025-2026 เนื่องจากการหยุดชะงักของพลังงาน การลงทุนที่ลดลง การใช้จ่ายด้านโครงสร้างพื้นฐานของภาครัฐที่ล่าช้า และความท้าทายด้านการปกครอง อัตราการเติบโตของ GDP ลดลงจาก 5.7% ในปี 2024 เหลือ 4.4% ในปี 2025 และชะลอตัวลงอีกเหลือ 2.8% และ 2.5% ในสองไตรมาสแรกของปี 2026 โดยคาดการณ์การเติบโตตลอดทั้งปีอยู่ที่ประมาณ 3.08%
การลงทุนและการพัฒนาโครงสร้างพื้นฐานเผชิญกับแรงกดดันอย่างมากการก่อสร้างภาครัฐหดตัวลง 44.0% ในไตรมาสแรกของปี 2026 ขณะที่การลงทุนโดยตรงจากต่างประเทศลดลง 26.5% เหลือประมาณ 1.97 พันล้านดอลลาร์สหรัฐในช่วงเดือนมกราคม-เมษายน ความกังวลเกี่ยวกับธรรมาภิบาลและการใช้จ่ายของภาครัฐที่ล่าช้าทำให้ความเชื่อมั่นของนักลงทุนและการก่อตัวของเงินทุนลดลง
วิกฤตพลังงานในตะวันออกกลางได้ทำให้แรงกดดันด้านเงินเฟ้อรุนแรงขึ้นราคาน้ำมันดีเซลเพิ่มขึ้น 172% ขณะที่ราคาน้ำมันเบนซินเพิ่มขึ้น 72.6% ส่งผลให้เงินเฟ้อพุ่งสูงถึง 7.2% ในเดือนเมษายน 2569 ต้นทุนพลังงานที่สูงขึ้นส่งผลกระทบต่อการขนส่ง การผลิต การเกษตร และกำลังซื้อของครัวเรือน ทำให้รัฐบาลต้องใช้นโยบายการเงินที่เข้มงวดขึ้นและให้ความช่วยเหลือฉุกเฉิน
แม้จะมีข้อท้าทายเหล่านี้การผลิตอุปกรณ์อิเล็กทรอนิกส์และบริการที่เกี่ยวข้องกับเทคโนโลยียังคงเป็นตัวขับเคลื่อนการเติบโตทางเศรษฐกิจที่สำคัญการส่งออกสินค้าเพิ่มขึ้น 13.3% ในไตรมาสแรกของปี 2026 ในขณะที่การส่งออกอุปกรณ์อิเล็กทรอนิกส์เพิ่มขึ้น 9.74% โดยได้รับการสนับสนุนจากความต้องการฮาร์ดแวร์ที่เกี่ยวข้องกับ AI อุตสาหกรรมการเอาท์ซอร์สกระบวนการทางธุรกิจ (BPO) และ IT-BPM ยังคงขยายตัวไปสู่บริการดิจิทัล การเงิน และ AI ที่มีมูลค่าสูงขึ้นอย่างต่อเนื่อง
รัฐบาลจัดสรรงบประมาณ 6.793 ล้านล้านเปโซ ภายใต้งบประมาณแผ่นดินปี 2026 โดยให้ความสำคัญกับการศึกษา โครงสร้างพื้นฐาน การดูแลสุขภาพ และการฟื้นฟูเศรษฐกิจ คาดการณ์การเติบโตของ GDP ในระยะกลางที่ 3.93% ในปี 2027 และ 5.71% ในปี 2028
โดยรวมแล้ว การฟื้นตัวทางเศรษฐกิจของฟิลิปปินส์ขึ้นอยู่กับการรักษาเสถียรภาพของตลาดพลังงาน การปรับปรุงการบริหารจัดการ การฟื้นฟูความเชื่อมั่นของนักลงทุน และการลงทุนด้านโครงสร้างพื้นฐานใหม่แรงงานที่มีทักษะ อุตสาหกรรมเซมิคอนดักเตอร์ และภาคบริการดิจิทัลที่กำลังขยายตัว เป็นรากฐานสำคัญสำหรับการเติบโตที่ยั่งยืนในระยะยาว
สิงคโปร์
สิงคโปร์ 2026: การเติบโตทางเศรษฐกิจที่ขับเคลื่อนด้วย AI การปรับตัวของตลาดอสังหาริมทรัพย์ และการเปลี่ยนแปลงภูมิทัศน์เมือง
เศรษฐกิจของสิงคโปร์แสดงให้เห็นถึงการเติบโตที่แข็งแกร่งกว่าที่คาดการณ์ไว้ในปี 2026 โดยขยายตัว 6.1% ในช่วงครึ่งแรกของปี ซึ่งได้รับการสนับสนุนจากปัญญาประดิษฐ์ (AI) อิเล็กทรอนิกส์ การผลิตขั้นสูง และการลงทุนด้านเทคโนโลยี รัฐบาลได้ปรับเพิ่มคาดการณ์การเติบโตของ GDP ทั้งปีเป็น 4.5–5.5% ซึ่งสะท้อนให้เห็นถึงความยืดหยุ่นทางเศรษฐกิจอย่างต่อเนื่องและความต้องการที่แข็งแกร่งสำหรับโรงงานเทคโนโลยีขั้นสูง
ตลาดที่อยู่อาศัยภาคเอกชนยังคงอยู่ในทิศทางที่ดี แม้ว่าการเติบโตของราคาจะชะลอตัวลง ราคาที่อยู่อาศัยเพิ่มขึ้น 1.4% ในช่วงครึ่งแรกของปี 2026 ขณะที่ผู้พัฒนาอสังหาริมทรัพย์ขายหน่วยที่อยู่อาศัยภาคเอกชนใหม่ได้ 2,141 ยูนิตในไตรมาสที่สอง รัฐบาลยังคงมีอุปทานที่อยู่อาศัยจำนวนมากประมาณ 60,600 ยูนิต รวมถึงคอนโดมิเนียมระดับผู้บริหาร เพื่อสนับสนุนเสถียรภาพของตลาดและความสามารถในการซื้อที่อยู่อาศัย
ผลการดำเนินงานของอสังหาริมทรัพย์เพื่อการพาณิชย์มีความแตกต่างกันไปในแต่ละภาคส่วนค่าเช่าสำนักงานเพิ่มขึ้น 0.8% ในไตรมาสที่สอง แม้ว่าอัตราการว่างงานจะยังคงอยู่ในระดับสูงที่ 11.0% ค่าเช่าพื้นที่ค้าปลีกเพิ่มขึ้น 0.6% โดยมีอัตราการว่างงานอยู่ที่ 6.5% อสังหาริมทรัพย์เพื่ออุตสาหกรรมและโลจิสติกส์แสดงให้เห็นถึงพื้นฐานที่แข็งแกร่งที่สุด โดยมีอัตราการเข้าใช้พื้นที่อยู่ที่ 89.1% และค่าเช่าอุตสาหกรรมเพิ่มขึ้น 2.1% เมื่อเทียบกับปีที่แล้ว ซึ่งได้รับการสนับสนุนจากความต้องการในด้านปัญญาประดิษฐ์ (AI) เซมิคอนดักเตอร์ การผลิตขั้นสูง และโลจิสติกส์
ธุรกรรมการลงทุนด้านอสังหาริมทรัพย์มีมูลค่าเกิน 32 พันล้านดอลลาร์สิงคโปร์ในช่วงครึ่งแรกของปี 2026 สะท้อนให้เห็นถึงความสนใจอย่างต่อเนื่องของนักลงทุนในสินทรัพย์เชิงพาณิชย์ อุตสาหกรรม และการพัฒนาพื้นที่ใหม่ที่มีคุณภาพสูง
การเปลี่ยนแปลงเมืองยังคงเป็นหัวใจสำคัญของกลยุทธ์การพัฒนาระยะยาวของสิงคโปร์แผนแม่บทปี 2025 ส่งเสริมการกระจายศูนย์กลางทางเศรษฐกิจ การพัฒนาแบบผสมผสาน และการเชื่อมต่อด้านการขนส่งที่ดีขึ้น โครงการริเริ่มที่สำคัญ ได้แก่ เขตจูรงเลค มารีน่าเซาท์ การขยายมารีน่าเบย์แซนด์ส และการพัฒนาพื้นที่ฐานทัพอากาศปายาเลบาร์ในอนาคต
โดยรวมแล้ว แนวโน้มตลาดอสังหาริมทรัพย์ของสิงคโปร์ยังคงอยู่ในระดับที่ดี โดยได้รับการสนับสนุนจากการเติบโตทางเศรษฐกิจที่ขับเคลื่อนด้วยเทคโนโลยี ความต้องการทางอุตสาหกรรมที่แข็งแกร่ง และการพัฒนาเมืองเชิงกลยุทธ์ การบริหารจัดการอุปทานที่อยู่อาศัยอย่างต่อเนื่อง ประสิทธิภาพการใช้ที่ดิน และการลงทุนในสินทรัพย์คุณภาพสูงจะเป็นสิ่งสำคัญในการรักษาความสามารถในการแข่งขันของสิงคโปร์ในฐานะศูนย์กลางทางการเงิน อสังหาริมทรัพย์ และโลจิสติกส์ระดับภูมิภาค
เวียดนาม
เวียดนาม 2026: การเติบโตทางเศรษฐกิจที่แข็งแกร่ง การฟื้นตัวของตลาดอสังหาริมทรัพย์ และการพัฒนาวิชาชีพการประเมินราคาเพื่อเศรษฐกิจยุคใหม่
เศรษฐกิจของเวียดนามแสดงให้เห็นถึงผลการดำเนินงานที่แข็งแกร่งในปี 2025 โดยมีอัตราการเติบโตของ GDP อยู่ที่ 8.02% ซึ่งได้รับการสนับสนุนจากภาคการผลิต การส่งออก การลงทุน และภาคบริการ การส่งออกสินค้ามีมูลค่าถึง 475.04 พันล้านดอลลาร์สหรัฐ ในขณะที่การลงทุนโดยตรงจากต่างประเทศ (FDI) ที่เบิกจ่ายแล้วมีมูลค่า 27.62 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นระดับสูงสุดในรอบห้าปี เทคโนโลยี ปัญญาประดิษฐ์ เซมิคอนดักเตอร์ และโครงสร้างพื้นฐานดิจิทัลยังคงเป็นตัวขับเคลื่อนสำคัญของการพัฒนาเศรษฐกิจในอนาคต
ตลาดอสังหาริมทรัพย์เข้าสู่ช่วงฟื้นตัวในช่วงปี 2025-2026หลังจากมีการปรับตัวและทรงตัวในปีก่อนๆ ในฮานอย มีการขายคอนโดมิเนียมมากกว่า 5,800 ยูนิตในไตรมาสที่สองของปี 2026 คิดเป็นอัตราการดูดซับประมาณ 68% ขณะเดียวกัน โฮจิมินห์ซิตี้มีการเปิดตัวคอนโดมิเนียมใหม่เพียง 850 ยูนิต สะท้อนให้เห็นถึงอุปทานที่จำกัดและการกระจุกตัวอยู่ในโครงการระดับไฮเอนด์และหรูหรา
อสังหาริมทรัพย์เพื่ออุตสาหกรรมแสดงให้เห็นถึงการเติบโตที่แข็งแกร่งโดยได้รับการสนับสนุนจากการผลิตอุปกรณ์อิเล็กทรอนิกส์ การลงทุนในอุตสาหกรรมเซมิคอนดักเตอร์ และการลงทุนโดยตรงจากต่างประเทศในด้านเทคโนโลยีขั้นสูง ภาคเหนือของเวียดนามมีการดูดซับที่ดินเพื่ออุตสาหกรรม 217 เฮกเตอร์ในไตรมาสที่สองของปี 2026 ในขณะที่ภาคใต้ของเวียดนามมีการดูดซับ 124 เฮกเตอร์ในช่วงครึ่งแรกของปี เพิ่มขึ้น 125% เมื่อเทียบกับปีก่อนหน้า อัตราการใช้ประโยชน์ที่ดินเพื่ออุตสาหกรรมยังคงอยู่ที่ประมาณหรือสูงกว่า 80% ในตลาดหลักๆ
วิชาชีพการประเมินมูลค่ากำลังขยายตัวเพื่อรองรับกิจกรรมทางเศรษฐกิจที่ซับซ้อนมากขึ้นณ เดือนมกราคม 2569 เวียดนามมีบริษัทประเมินมูลค่า 292 แห่ง และผู้ประเมินมูลค่าที่ปฏิบัติงานจริง 1,992 คน โดยดำเนินการภายใต้กฎหมายว่าด้วยราคาและมาตรฐานการประเมินมูลค่าของเวียดนาม วิชาชีพนี้กำลังขยายขอบเขตไปไกลกว่าการประเมินมูลค่าอสังหาริมทรัพย์แบบดั้งเดิม ไปสู่การประเมินมูลค่าธุรกิจ การควบรวมกิจการ สินทรัพย์ทางการเงิน เทคโนโลยี และสินทรัพย์ไม่มีตัวตน
ยุทธศาสตร์การพัฒนาในระยะยาวของเวียดนามตั้งเป้าหมายไว้ที่การเติบโตของ GDP เฉลี่ยต่อปีอย่างน้อย 10% ในช่วงปี 2026-2030, GDP ต่อหัว 8,500 ดอลลาร์สหรัฐ และเศรษฐกิจดิจิทัลที่มีส่วนร่วมประมาณ 30% ของ GDP ภายในปี 2030
โดยรวมแล้ว การขยายตัวทางเศรษฐกิจ การฟื้นตัวของภาคอสังหาริมทรัพย์ และการเปลี่ยนแปลงทางเทคโนโลยีของเวียดนาม สร้างโอกาสสำคัญให้กับวิชาชีพการประเมินมูลค่าความโปร่งใสของตลาดที่ดีขึ้น ความสามารถทางวิชาชีพ และการประเมินมูลค่าสินทรัพย์ที่น่าเชื่อถือ จะเป็นสิ่งสำคัญในการสนับสนุนการตัดสินใจลงทุน การจัดสรรเงินทุนอย่างมีประสิทธิภาพ และการเติบโตทางเศรษฐกิจอย่างยั่งยืน
บทความที่นำเสนอ
บรูไน
ถึงเวลาเปลี่ยนแปลงแล้วหรือยัง? ESG กำลังเปลี่ยนตัวเลขในตลาดอสังหาริมทรัพย์ของบรูไนอย่างไร
ผู้แต่ง: Ms. Siti Hairaney @Irene Shahri
สังกัด: สถาบันการศึกษาด้านเทคนิคบรูไน (IBTE) วิทยาเขต Nakhoda Ragam กระทรวงศึกษาธิการ บรูไนดารุสซาลาม
หลักการด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) กำลังมีอิทธิพลต่อเศรษฐกิจและตลาดอสังหาริมทรัพย์ของบรูไนดารุสซาลามมากขึ้น โดยเฉพาะอย่างยิ่งหลังจากสถานการณ์การระบาดของโควิด-19 บทความนี้จะศึกษาการพัฒนาของนโยบาย ESG และผลกระทบต่อการประเมินมูลค่าอสังหาริมทรัพย์ในบรูไน ภายใต้กรอบวิสัยทัศน์บรูไน 2035 ซึ่งเน้นการกระจายความหลากหลายทางเศรษฐกิจ การลดการพึ่งพาปิโตรเลียมและก๊าซธรรมชาติ และการพัฒนาอย่างยั่งยืน
การเปลี่ยนผ่านสู่เศรษฐกิจ ESG ของบรูไนได้รับการสนับสนุนจากหลายโครงการริเริ่ม รวมถึงกรอบการพัฒนาอย่างยั่งยืนของธนาคารอิสลามบรูไนดารุสซาลาม (BIBD) ที่เปิดตัวในปี 2021 การรายงานคาร์บอนภาคบังคับสำหรับผู้ปล่อยมลพิษทางอุตสาหกรรมรายใหญ่ในปี 2023 และแผนงานด้านการเงินที่ยั่งยืนซึ่งเปิดตัวโดยธนาคารกลางบรูไนดารุสซาลามในเดือนพฤศจิกายน 2025 การพัฒนาเหล่านี้ได้กระตุ้นให้สถาบันการเงินและผู้ประเมินมืออาชีพนำประสิทธิภาพด้านพลังงาน การรับรองอาคารสีเขียว ความเสี่ยงที่เกี่ยวข้องกับสภาพภูมิอากาศ กรรมสิทธิ์ที่ดินที่โปร่งใส การเข้าถึง และเงื่อนไขทางการเงิน มาพิจารณาในการลงทุนและการประเมินมูลค่าอสังหาริมทรัพย์
บทความนี้เน้นย้ำถึงการยอมรับที่เพิ่มมากขึ้นของอาคารที่เป็นมิตรต่อสิ่งแวดล้อมภายใต้โครงการรับรอง Brunei Accredited Green Unified Seal (BAGUS) อสังหาริมทรัพย์ดังกล่าวอาจมีมูลค่าสูงขึ้นเนื่องจากต้นทุนการดำเนินงานที่ต่ำกว่า ดึงดูดผู้เช่าได้มากขึ้น และมีประสิทธิภาพด้านพลังงานที่ดีขึ้น ในทางกลับกัน อสังหาริมทรัพย์เก่าที่ขาดการปรับปรุงด้านประสิทธิภาพพลังงานหรือสิ่งอำนวยความสะดวกสำหรับผู้พิการ อาจเผชิญกับการลดลงของมูลค่าตลาด ผู้ประเมินราคาอสังหาริมทรัพย์มืออาชีพในบรูไนกำลังนำปัจจัย ESG มาใช้ในการประเมินราคาแบบดั้งเดิมมากขึ้นเรื่อยๆ รวมถึงวิธีการเปรียบเทียบตลาด วิธีการประเมินจากรายได้ การวิเคราะห์กระแสเงินสดคิดลด และวิธีการประเมินจากต้นทุน เพื่อสะท้อนถึงความแตกต่างในค่าใช้จ่ายในการดำเนินงาน รายได้ค่าเช่า ความเสี่ยง และประสิทธิภาพของสินทรัพย์ในระยะยาว
บทความนี้สรุปว่า ESG กำลังกลายเป็นปัจจัยสำคัญในการประเมินมูลค่าอสังหาริมทรัพย์และการตัดสินใจลงทุนในบรูไน แม้ว่าการบูรณาการ ESG ยังอยู่ในช่วงพัฒนา แต่ความมุ่งมั่นอย่างต่อเนื่องของรัฐบาล โครงการริเริ่มของภาคการเงิน และแนวทางการประเมินมูลค่าอย่างมืออาชีพ กำลังสนับสนุนการเปลี่ยนแปลงอย่างค่อยเป็นค่อยไปสู่การประเมินมูลค่าอสังหาริมทรัพย์ที่ยั่งยืนและมุ่งเน้นคุณค่าในระยะยาวมากขึ้น
อินโดนีเซีย
การวิเคราะห์ผลกระทบของภัยพิบัติทางธรรมชาติขนาดใหญ่ต่อมูลค่าทรัพย์สิน: กรณีศึกษาที่ดินหลังเหตุการณ์สึนามิในอาเจะห์ ปี 2547
ผู้เขียน: Firman Dwi Suprayoga, Kanuragan Sakti และ Yusuf Aji Darmawan
สังกัด: กระทรวงการคลังแห่งสาธารณรัฐอินโดนีเซีย
เหตุการณ์แผ่นดินไหวและสึนามิเมื่อวันที่ 26 ธันวาคม พ.ศ. 2547 ก่อให้เกิดความสูญเสียชีวิต ทรัพย์สินเสียหาย โครงสร้างพื้นฐานถูกทำลาย และเศรษฐกิจหยุดชะงักอย่างกว้างขวางในจังหวัดอาเจะห์ ประเทศอินโดนีเซีย งานวิจัยนี้ศึกษาผลกระทบระยะยาวของภัยพิบัติที่มีต่อมูลค่าที่ดิน โดยเปรียบเทียบพื้นที่ที่ได้รับผลกระทบจากสึนามิและพื้นที่ที่ไม่ได้รับผลกระทบในเมืองบันดาอาเจะห์ นอกจากนี้ยังตรวจสอบอิทธิพลของความเสี่ยงจากภัยพิบัติ การเข้าถึง การพัฒนาโครงสร้างพื้นฐาน และพฤติกรรมของตลาดอสังหาริมทรัพย์ที่มีต่อมูลค่าที่ดินด้วย
งานวิจัยนี้ใช้วิธีการวิจัยแบบผสมผสาน โดยรวมการวิเคราะห์เชิงปริมาณเข้ากับการสัมภาษณ์เชิงลึกกับผู้ประเมินราคาอสังหาริมทรัพย์ในท้องถิ่น การวิเคราะห์ใช้ข้อมูลราคาเสนอขายอสังหาริมทรัพย์จำนวน 573 รายการจากปี 2025 ซึ่งจำแนกตามระดับความเสี่ยงจากภัยพิบัติและประเภทการใช้ที่ดิน ได้แก่ ที่อยู่อาศัย อาคารพาณิชย์และสำนักงาน และอสังหาริมทรัพย์เพื่อการพาณิชย์
ผลการศึกษาชี้ให้เห็นว่า สึนามิยังคงส่งผลกระทบต่อมูลค่าที่ดินแม้จะผ่านมาแล้วกว่า 20 ปี มูลค่าที่ดินโดยเฉลี่ยในพื้นที่เสี่ยงสูงสูงกว่าพื้นที่เสี่ยงต่ำ 0.74 เท่าสำหรับที่อยู่อาศัย และ 0.53 เท่าสำหรับอาคารพาณิชย์ ในทางตรงกันข้าม พื้นที่เสี่ยงปานกลางโดยทั่วไปมีมูลค่าที่ดินเฉลี่ยสูงกว่าพื้นที่เสี่ยงต่ำ อาคารพาณิชย์และอาคารสำนักงานในพื้นที่เสี่ยงสูงมีมูลค่าเฉลี่ยค่อนข้างสูง สะท้อนถึงการเติบโตของประชากรและการขยายตัวทางเศรษฐกิจ อย่างไรก็ตาม พื้นที่ชายฝั่งภายในรัศมีประมาณ 1.5 กิโลเมตรจากแนวชายฝั่งยังคงมีมูลค่าที่ดินค่อนข้างต่ำ
ผลการศึกษาสรุปว่า อิทธิพลของสึนามิที่มีต่อราคาที่ดินลดลงเมื่อเทียบกับช่วงหลังภัยพิบัติทันที การฟื้นฟูโครงสร้างพื้นฐาน มาตรการบรรเทาภัยพิบัติ การเพิ่มขึ้นของประชากร และการพัฒนาเมือง ล้วนมีส่วนทำให้ราคาที่ดินและสภาวะตลาดเปลี่ยนแปลงไป ผลการวิจัยนี้เป็นข้อมูลอ้างอิงสำหรับการประเมินราคาที่ดินและการวางแผนการใช้ที่ดินในพื้นที่เสี่ยงภัยพิบัติ
ความรับผิดชอบในระบบ AVM: การปรับเครื่องมือ AVM รุ่นใหม่ให้สอดคล้องกับมาตรฐานการประเมินมูลค่าอย่างเป็นทางการ
ผู้แต่ง: Fauzan Favian, ST., M.Sc, MAPPI(Cert)
สังกัด: KJPP Rengganis, Hamid, & Rekan, จาการ์ตา, อินโดนีเซีย
แบบจำลองการประเมินมูลค่าอัตโนมัติ (AVMs) มีความก้าวหน้าอย่างมากในด้านความแม่นยำและประสิทธิภาพในการประเมินมูลค่าอสังหาริมทรัพย์ อย่างไรก็ตาม การบูรณาการแบบจำลองเหล่านี้เข้ากับการประเมินมูลค่าอย่างเป็นทางการยังคงเป็นเรื่องท้าทาย เนื่องจากความกังวลเกี่ยวกับความโปร่งใส การตรวจสอบได้ และความรับผิดชอบของผู้ประเมินมืออาชีพ มาตรฐานการประเมินมูลค่าระหว่างประเทศ (IVS) โดยเฉพาะอย่างยิ่ง IVS 105 เน้นย้ำว่าแบบจำลองอัตโนมัติไม่สามารถสร้างการประเมินมูลค่าที่สอดคล้องกับมาตรฐานได้โดยอิสระหากปราศจากการใช้ดุลยพินิจของผู้เชี่ยวชาญ
งานวิจัยนี้เสนอโครงสร้างสำหรับการบูรณาการ AVM เข้ากับการประเมินมูลค่าอย่างมืออาชีพ โดยใช้กรณีศึกษาของ GOVAL ซึ่งเป็นแบบจำลองการประเมินมูลค่าที่เป็นกรรมสิทธิ์ของบริษัท KJPP Rengganis, Hamid, & Rekan สำหรับที่ดินและที่อยู่อาศัยในเขตกรุงเทพมหานครและปริมณฑล ประเทศอินโดนีเซีย แบบจำลองนี้ใช้ข้อมูลราคาอสังหาริมทรัพย์ที่ได้รับการตรวจสอบแล้วจำนวน 25,960 รายการ ซึ่งรวบรวมระหว่างปี 2017 ถึง 2026 โดยผสมผสานการวิเคราะห์การถดถอยเข้ากับแบบจำลองการเรียนรู้ของเครื่อง 8 แบบ และอัลกอริทึมการปรับให้เหมาะสมเพื่อปรับปรุงค่าประมาณมูลค่าให้สอดคล้องกัน
กรอบการพัฒนา GOVAL ครอบคลุมการตรวจสอบข้อมูล การวิเคราะห์ทางสถิติ การทดสอบแบบจำลอง และข้อจำกัดในการดำเนินงาน โดยเน้นย้ำถึงข้อกำหนดที่สำคัญสี่ประการภายใต้ IVS 105 ได้แก่ ความถูกต้อง ความครบถ้วน ความทันเวลา และความโปร่งใส ผู้ประเมินมืออาชีพยังคงมีส่วนร่วมในการพัฒนาแบบจำลอง การเลือกตัวแปร การประเมินผลการปฏิบัติงาน และการตีความผลลัพธ์ กรอบการทำงานนี้ยังกล่าวถึงความสามารถในการอธิบายแบบจำลอง อคติในการประเมินมูลค่าที่อาจเกิดขึ้น และความสำคัญของการเปิดเผยข้อสมมติและข้อจำกัด
งานวิจัยนี้สรุปว่า ระบบประเมินมูลค่าอัตโนมัติ (AVM) สามารถเพิ่มประสิทธิภาพ ความสม่ำเสมอ และความรับผิดชอบในการประเมินมูลค่าได้ เมื่อได้รับการสนับสนุนจากข้อมูลที่ได้รับการตรวจสอบแล้ว วิธีการที่โปร่งใส และการกำกับดูแลโดยผู้เชี่ยวชาญ อย่างไรก็ตาม แบบจำลองอัตโนมัติไม่สามารถทดแทนการตัดสินใจและความรับผิดชอบของผู้เชี่ยวชาญที่จำเป็นในกระบวนการประเมินมูลค่าอย่างเป็นทางการได้โดยลำพัง ดังนั้น การใช้งานจึงต้องบูรณาการเข้ากับกระบวนการประเมินมูลค่าที่มีโครงสร้าง ซึ่งคำนึงถึงมาตรฐานวิชาชีพที่เกี่ยวข้อง ข้อจำกัดของแบบจำลอง และการตรวจสอบโดยมนุษย์ที่เหมาะสม
แบบจำลองการประเมินมูลค่าอัตโนมัติที่ปรับปรุงด้วยมิติเชิงพื้นที่ โดยใช้การให้คะแนนตำแหน่งแบบถ่วงน้ำหนัก เพื่อนบ้านที่ใกล้ที่สุด K ตัว และ XGBoost สำหรับการประเมินมูลค่าที่ดิน
ผู้เขียน: วิลสัน, กิลรันดี ฟาร์ฮาน อดัม, อาซีฟา ฟูจิอัสตูติ และคินันติ ซัลซาบิลา ปูตรี
สังกัด: ฝ่ายเทคโนโลยีสารสนเทศและการวิจัยและพัฒนา, K-Appraisal
การประเมินมูลค่าที่ดินโดยใช้วิธีตลาดมักมีข้อจำกัดในเรื่องความพร้อมของข้อมูลการทำธุรกรรมที่ได้รับการตรวจสอบแล้ว ทำให้ผู้ประเมินต้องอาศัยราคาเสนอขายซึ่งอาจแตกต่างจากราคาซื้อขายจริง งานวิจัยนี้จึงเปรียบเทียบประสิทธิภาพและการประยุกต์ใช้ในทางปฏิบัติของวิธีการเพื่อนบ้านใกล้ที่สุด (K-Nearest Neighbors: k-NN) และวิธีการเพิ่มประสิทธิภาพการไล่ระดับความเข้มข้นแบบสุดขั้ว (Extreme Gradient Boosting: XGBoost) ในฐานะแบบจำลองการประเมินมูลค่าอัตโนมัติ (Automated Valuation Models: AVMs) สำหรับการประเมินมูลค่าที่ดินในจาการ์ตาใต้ ประเทศอินโดนีเซีย
งานวิจัยนี้ใช้ข้อมูลการสำรวจที่ดินจำนวน 187 ชุด ซึ่งเก็บรวบรวมระหว่างปี 2022 ถึง 2025 โดยคงข้อมูลไว้ 161 ชุดหลังจากการทำความสะอาดข้อมูลและการกำจัดค่าผิดปกติ แบบจำลองประกอบด้วยพิกัดทางภูมิศาสตร์ พื้นที่ดิน ความกว้างของถนน การแบ่งเขตที่ดิน กรรมสิทธิ์ที่ดิน และคะแนนตำแหน่งถ่วงน้ำหนักมาตรฐานตามความใกล้เคียงกับสิ่งอำนวยความสะดวกโดยรอบ แบบจำลอง k-NN ใช้ระยะทาง Gower เพื่อระบุที่ดินที่เทียบเคียงได้ซึ่งมีลักษณะคล้ายคลึงกัน ในขณะที่ใช้ XGBoost เพื่อประมาณค่าที่ดินต่อตารางเมตร ประสิทธิภาพของแบบจำลองได้รับการประเมินโดยการสุ่มตัวอย่างย่อยซ้ำ 500 ครั้ง โดยใช้การแบ่งข้อมูลสำหรับการฝึกฝนและการทดสอบในอัตราส่วน 80:20
ผลการศึกษาแสดงให้เห็นว่า XGBoost มีความแม่นยำในการทำนายที่เหนือกว่า โดยมีค่าเฉลี่ย Root Mean Squared Error (RMSE) ในมาตราส่วนลอการิทึมอยู่ที่ 0.1953 และค่าเฉลี่ย Mean Absolute Percentage Error (MAPE) อยู่ที่ 14.92% เมื่อเทียบกับ 0.3108 และ 25.59% ตามลำดับ สำหรับแบบจำลอง k-NN ที่เลือกใช้ อย่างไรก็ตาม k-NN ให้ความโปร่งใสและตรวจสอบย้อนกลับได้มากกว่าในการเลือกคุณสมบัติที่เทียบเคียงได้ ทำให้ผู้ประเมินสามารถตรวจสอบคุณสมบัติที่มีคุณลักษณะคล้ายคลึงกันได้โดยตรง
ผลการศึกษาสรุปว่า k-NN และ XGBoost ทำหน้าที่เสริมกันมากกว่าที่จะใช้แทนกันได้ k-NN สนับสนุนการเลือกทรัพย์สินเปรียบเทียบอย่างเป็นระบบ ในขณะที่ XGBoost ให้การประมาณค่าที่ดินตามแบบจำลองที่แม่นยำกว่า ทั้งสองแบบจำลองถูกนำไปรวมไว้ในแอปพลิเคชันสนับสนุนการตัดสินใจต้นแบบ ซึ่งออกแบบมาเพื่อปรับปรุงความสม่ำเสมอและประสิทธิภาพของการประเมินมูลค่า ในขณะเดียวกันก็รักษาดุลยพินิจของผู้เชี่ยวชาญในกระบวนการประเมินมูลค่าขั้นสุดท้าย
ฮ่องกง
การสร้างแบบจำลองการประเมินมูลค่าอัตโนมัติในตลาดเกิดใหม่: บทเรียนเชิงปฏิบัติจากการนำ AVM และบิ๊กดาต้ามาใช้ในการประเมินมูลค่าอสังหาริมทรัพย์ของอาเซียน
ผู้เขียน: เลโอ หมิง หยาน โต
สังกัด: CHFT, ฮ่องกง
การเปลี่ยนแปลงสู่ระบบดิจิทัลอย่างรวดเร็วของตลาดอสังหาริมทรัพย์ทั่วเอเชียตะวันออกเฉียงใต้ได้เพิ่มความต้องการแบบจำลองการประเมินมูลค่าอัตโนมัติ (AVM) ที่สามารถปรับปรุงประสิทธิภาพ ความสม่ำเสมอ และความครอบคลุมของตลาดในการประเมินมูลค่า อย่างไรก็ตาม การนำไปใช้ในตลาดเกิดใหม่ยังคงถูกจำกัดด้วยข้อมูลการทำธุรกรรมที่กระจัดกระจาย ความโปร่งใสของตลาดที่จำกัด และความคลาดเคลื่อนระหว่างราคาที่ประกาศและราคาจริง บทความนี้จะตรวจสอบประสบการณ์จริงในการพัฒนาและใช้งาน AVM ภายในปฏิบัติการประเมินมูลค่าระดับภูมิภาคของ CHFT และเสนอโครงร่างสำหรับการปรับปรุงความน่าเชื่อถือและมาตรฐานของข้อมูลทั่วอาเซียน
CHFT ใช้แนวทางการประเมินมูลค่าแบบผสมผสาน โดยผสานวิธีการเปรียบเทียบตลาดแบบดั้งเดิม โมเดลการกำหนดราคาแบบเฮโดนิก และเทคนิคการเรียนรู้ของเครื่องจักร เพื่อวิเคราะห์ลักษณะของอสังหาริมทรัพย์ รวมถึงทำเลที่ตั้ง พื้นที่ใช้สอย อายุอาคาร สิ่งอำนวยความสะดวก และสภาพแวดล้อมโดยรอบ บริษัทได้พัฒนาฐานข้อมูลการขายเปรียบเทียบภายในองค์กร ซึ่งบูรณาการรายการอสังหาริมทรัพย์ ธุรกรรมที่เปิดเผย บันทึกที่ดินและแผนผังเมือง และข้อมูลที่ได้รับการตรวจสอบจากงานประเมินมูลค่าที่เสร็จสมบูรณ์แล้ว มีการใช้ขั้นตอนการทำความสะอาดข้อมูล การปรับมาตรฐาน การระบุพิกัดทางภูมิศาสตร์ การกำจัดข้อมูลซ้ำซ้อน และการตรวจสอบความถูกต้อง เพื่อปรับปรุงความน่าเชื่อถือของข้อมูลป้อนเข้าโมเดล
ระบบประเมินราคาอัตโนมัติ (AVM) ถูกออกแบบมาเพื่อเป็นระบบสนับสนุนการตัดสินใจมากกว่ากลไกการประเมินราคาแบบอัตโนมัติ ระบบนี้จะสร้างค่าประมาณ ช่วงความเชื่อมั่น และหลักฐานเปรียบเทียบอสังหาริมทรัพย์ที่เกี่ยวข้อง ซึ่งจะได้รับการตรวจสอบโดยผู้ประเมินราคามืออาชีพอาวุโส มีการตรวจสอบความถูกต้องอย่างต่อเนื่องโดยเปรียบเทียบกับธุรกรรมจริงและการตัดสินของผู้เชี่ยวชาญอิสระเพื่อติดตามประสิทธิภาพของแบบจำลอง บทความนี้ระบุถึงข้อจำกัดที่สำคัญในตลาดที่มีสภาพคล่องต่ำหรือมีความหลากหลาย โดยเฉพาะอย่างยิ่งสำหรับอสังหาริมทรัพย์ที่มีเอกลักษณ์ หรูหรา เชิงพาณิชย์ และในชนบท นอกจากนี้ยังเน้นย้ำถึงความรับผิดชอบทางวิชาชีพภายใต้กฎหมายว่าด้วยราคาปี 2023 ของเวียดนาม โดยเน้นว่าการประมาณราคาอัตโนมัติไม่สามารถทดแทนความรับผิดชอบของผู้ประเมินราคาที่มีคุณสมบัติได้
งานวิจัยนี้สรุปว่า การนำระบบประเมินมูลค่าอัตโนมัติ (AVM) ไปใช้ให้ประสบความสำเร็จในตลาดเกิดใหม่ จำเป็นต้องมีข้อมูลที่เชื่อถือได้ วิธีการวิเคราะห์แบบผสมผสาน การตรวจสอบความถูกต้องของแบบจำลองอย่างต่อเนื่อง และการกำกับดูแลโดยผู้เชี่ยวชาญที่มีความหมาย จึงแนะนำให้พัฒนาระบบมาตรฐานข้อมูลการประเมินมูลค่าร่วมกันของอาเซียน ตัวระบุทรัพย์สินที่สอดคล้องกัน ฐานข้อมูลราคาซื้อขายที่ได้รับการตรวจสอบแล้ว และระบบข้อมูลที่สามารถทำงานร่วมกันได้ นอกจากนี้ยังเสนอให้มีการร่วมมือระหว่างภาครัฐและเอกชนมากขึ้น โดยเฉพาะอย่างยิ่งผ่านการสนับสนุนข้อมูลทรัพย์สินเปรียบเทียบที่ไม่ระบุชื่อและได้รับการตรวจสอบแล้วจากบริษัทประเมินมูลค่ามืออาชีพ เพื่อเสริมสร้างฐานข้อมูลระดับชาติและสนับสนุนแนวทางการประเมินมูลค่าอัตโนมัติที่โปร่งใส น่าเชื่อถือ และตรวจสอบได้มากขึ้นทั่วทั้งภูมิภาค
การบูรณาการปัจจัย ESG เข้ากับการประเมินมูลค่าอสังหาริมทรัพย์ในตลาดเกิดใหม่
โฮ ที คิม อวน – RICS
ปัจจัยด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) กำลังมีอิทธิพลต่อการลงทุน การจัดหาเงินทุน และการตัดสินใจของผู้เช่าในอสังหาริมทรัพย์ทั่วโลกมากขึ้นเรื่อยๆ อย่างไรก็ตาม การบูรณาการ ESG เข้ากับการประเมินมูลค่าอสังหาริมทรัพย์ในตลาดเกิดใหม่ยังคงเป็นเรื่องท้าทาย เนื่องจากหลักฐานการทำธุรกรรมมีจำกัด การเปิดเผยข้อมูล ESG ที่ไม่สอดคล้องกัน ข้อมูลความเสี่ยงด้านสภาพภูมิอากาศไม่เพียงพอ และการขาดแนวทางการประเมินมูลค่าในระดับท้องถิ่น งานวิจัยนี้ศึกษาผลกระทบทางการเงินของปัจจัย ESG ในภูมิภาคเอเชียแปซิฟิกและเวียดนาม ทบทวนแนวทางการประเมินมูลค่าของสถาบันวิศวกรสำรวจแห่งสหราชอาณาจักร (RICS) และเสนอโครงร่างการประเมินมูลค่าที่ใช้งานได้จริงสำหรับตลาดที่มีข้อมูลจำกัด
งานวิจัยนี้เป็นการผสมผสานระหว่างการทบทวนวรรณกรรม การวิเคราะห์หลักฐานทางการตลาด และกรณีศึกษาอาคารสำนักงานเกรดเอแห่งหนึ่งในนครโฮจิมินห์ ประเทศเวียดนาม ข้อมูลทางการตลาดบ่งชี้ว่า สัดส่วนอาคารสำนักงานที่ได้รับการรับรองมาตรฐานสีเขียวในภูมิภาคเอเชียแปซิฟิกเพิ่มขึ้นจากประมาณ 44% ในปี 2023 เป็น 51% ในปี 2024 ในตลาดอาคารสำนักงานเกรดเอของนครโฮจิมินห์ อาคารที่ได้รับการรับรองมาตรฐานสีเขียวมีค่าเช่าสูงกว่าอาคารทั่วไปประมาณ 3.7% และมีอัตราการเข้าใช้พื้นที่สูงกว่าประมาณ 4.0%
กรณีศึกษาชิ้นนี้วิเคราะห์อาคารสำนักงานเกรดเอในเขต 1 นครโฮจิมินห์ ซึ่งได้รับการรับรองมาตรฐาน LEED Gold, EDGE และ WELL อาคารดังกล่าวประหยัดพลังงานได้ประมาณ 21% และประหยัดน้ำได้ประมาณ 30% เมื่อเทียบกับอาคารสำนักงานทั่วไป อัตราค่าเช่าอยู่ที่ 48-50 ดอลลาร์สหรัฐต่อตารางเมตรต่อเดือน โดยมีอัตราการเช่าประมาณ 97% เมื่อเทียบกับอาคารสำนักงานเกรดเอทั่วไปที่มีอัตราค่าเช่า 45-48 ดอลลาร์สหรัฐ และอัตราการเช่า 88-90% ผลการศึกษาชี้ให้เห็นว่าคุณลักษณะด้าน ESG อาจส่งผลต่อมูลค่าทรัพย์สินผ่านช่องทางหลักสามช่องทาง ได้แก่ กระแสเงินสด ความเสี่ยงในการลงทุน และสภาพคล่อง อย่างไรก็ตาม การแยกผลกระทบที่เกี่ยวข้องกับ ESG ออกจากความแตกต่างของคุณภาพอาคารและที่ตั้งยังคงเป็นเรื่องท้าทาย
งานวิจัยนี้เสนอโครงสร้างการประเมินมูลค่า ESG ห้าขั้นตอน ซึ่งประกอบด้วย การระบุปัจจัย ESG ที่สำคัญ การประเมินหลักฐานที่มีอยู่ การแปลงลักษณะ ESG ให้เป็นปัจจัยขับเคลื่อนทางการเงิน การบูรณาการเข้ากับวิธีการประเมินมูลค่าที่ได้รับการยอมรับ และการเปิดเผยข้อมูลพร้อมการวิเคราะห์ความไว โดยสรุปว่า ตลาดเกิดใหม่ไม่จำเป็นต้องใช้วิธีการประเมินมูลค่าใหม่ทั้งหมด แต่ควรปรับมาตรฐานการประเมินมูลค่าที่มีอยู่ให้สอดคล้องกับผลกระทบที่เกี่ยวข้องกับ ESG ต่อรายได้ ความเสี่ยง และสภาพคล่อง ผ่านข้อมูลที่ตรวจสอบได้ สมมติฐานที่โปร่งใส และการตัดสินใจอย่างมืออาชีพ
ญี่ปุ่น
เสริมสร้างความเชื่อมั่นในตลาดที่มีข้อมูลจำกัด: ข้อควรพิจารณาเชิงปฏิบัติสำหรับการประเมินมูลค่าอสังหาริมทรัพย์ในประเทศกำลังพัฒนา
ผู้เขียน: ทาซิน อู
สังกัด: ฝ่ายพัฒนาธุรกิจระดับภูมิภาค (อาเซียน), บริษัท เจแปน วาลูเออร์ส จำกัด
ปัญญาประดิษฐ์ (AI), แบบจำลองการประเมินมูลค่าอัตโนมัติ (AVM) และแพลตฟอร์มอสังหาริมทรัพย์ดิจิทัลกำลังมีอิทธิพลต่อการประเมินมูลค่าอสังหาริมทรัพย์มากขึ้นเรื่อยๆ อย่างไรก็ตาม ประสิทธิภาพของสิ่งเหล่านี้ขึ้นอยู่กับคุณภาพและความน่าเชื่อถือของหลักฐานตลาดพื้นฐานเป็นสำคัญ บทความนี้ใช้ประสบการณ์การประเมินมูลค่าระดับมืออาชีพในญี่ปุ่นและเมียนมาร์เพื่อตรวจสอบวิธีการสร้างหลักฐานการประเมินมูลค่าที่น่าเชื่อถือภายใต้สภาพแวดล้อมข้อมูลตลาดที่แตกต่างกัน
ญี่ปุ่นได้พัฒนากระบวนการเชิงสถาบันซึ่งกระทรวงที่ดิน โครงสร้างพื้นฐาน การขนส่ง และการท่องเที่ยว (MLIT) รวบรวมข้อมูลการทำธุรกรรมอสังหาริมทรัพย์จริง ตรวจสอบโดยผู้เชี่ยวชาญ ปกปิดข้อมูลส่วนบุคคล และแปลงเป็นหลักฐานการประเมินราคาที่น่าเชื่อถือโดยยังคงรักษาการคุ้มครองความเป็นส่วนตัว ในทางตรงกันข้าม เมียนมาร์แสดงให้เห็นถึงความท้าทายที่ตลาดเกิดใหม่เผชิญอยู่ ซึ่งราคาเสนอขายมีอยู่ทั่วไป แต่ราคาซื้อขายจริงที่ได้รับการยืนยันนั้นหาได้ยาก ดังนั้น ผู้ประเมินราคามืออาชีพจึงต้องอาศัยการสำรวจตลาดโดยตรง แหล่งข้อมูลอิสระหลายแหล่ง และบันทึกการประเมินราคาในอดีตเพื่อสร้างหลักฐานตลาดที่น่าเชื่อถือ
บทความนี้เน้นถึงศักยภาพของ AI ในการปรับปรุงการจัดระเบียบข้อมูล การวิเคราะห์คุณสมบัติที่เทียบเคียงได้ การระบุข้อมูลที่ซ้ำซ้อนหรือไม่สอดคล้องกัน การวิเคราะห์แนวโน้มตลาด และการทดสอบความไว อย่างไรก็ตาม เทคโนโลยีที่ซับซ้อนไม่สามารถชดเชยข้อมูลพื้นฐานที่ไม่น่าเชื่อถือหรือขจัดความจำเป็นในการใช้ดุลยพินิจของผู้เชี่ยวชาญได้
ผู้เขียนเสนอระดับความเชื่อมั่นในการประเมินมูลค่าที่สำคัญสามระดับ ได้แก่ ความเชื่อมั่นในข้อมูล ความเชื่อมั่นในการวิเคราะห์ และความเชื่อมั่นในวิชาชีพ มิติเหล่านี้เน้นย้ำถึงความสำคัญของการตรวจสอบข้อมูลตลาดดั้งเดิม การดำเนินการวิเคราะห์ที่สม่ำเสมอและโปร่งใส และการรับรองว่าข้อสรุปการประเมินมูลค่ามีความสมเหตุสมผล มีจริยธรรม และสามารถอธิบายได้
บทความนี้สรุปว่า การประเมินมูลค่าอสังหาริมทรัพย์ที่น่าเชื่อถือในตลาดที่มีข้อมูลจำกัด จำเป็นต้องอาศัยการผสมผสานระหว่างข้อมูลปฐมภูมิที่น่าเชื่อถือ ขั้นตอนการตรวจสอบที่เหมาะสม การสนับสนุนทางเทคโนโลยี ความรู้เกี่ยวกับตลาดในท้องถิ่น และการตัดสินใจอย่างอิสระของผู้เชี่ยวชาญ แทนที่จะเข้ามาแทนที่ผู้ประเมินมืออาชีพ ปัญญาประดิษฐ์ (AI) ควรเสริมสร้างความสามารถของพวกเขาในการสร้างข้อสรุปการประเมินมูลค่าที่โปร่งใส ตรวจสอบได้ และน่าเชื่อถือ
การสร้างแบบจำลองการกำหนดราคาที่ดินเพื่อการอยู่อาศัยโดยใช้การประเมินคุณภาพย่านที่อยู่อาศัยที่ได้จากปัญญาประดิษฐ์: การบูรณาการความรู้จากผู้เชี่ยวชาญและภาพถ่ายระดับถนน
ผู้เขียน : มาซายูกิ ยามาชิตะ
สังกัด: กรรมการผู้จัดการ หัวหน้าฝ่ายวิจัย สถาบันอสังหาริมทรัพย์แห่งประเทศญี่ปุ่น; ศาสตราจารย์รับเชิญ มหาวิทยาลัยเมไก ประเทศญี่ปุ่น
ราคาที่ดินเพื่อการอยู่อาศัยได้รับอิทธิพลจากความสะดวกในการเข้าถึง คุณลักษณะของที่ดิน และคุณภาพสิ่งแวดล้อมของย่านใกล้เคียง อย่างไรก็ตาม คุณลักษณะเชิงคุณภาพ เช่น ความเป็นระเบียบเรียบร้อยของถนน ความโล่งโปร่งของพื้นที่ ความเขียวขจี และความน่าดึงดูดของย่านใกล้เคียงนั้น ยากที่จะวัดปริมาณได้ด้วยวิธีการประเมินมูลค่าแบบดั้งเดิม งานวิจัยนี้จึงศึกษาว่า การประเมินคุณภาพของย่านใกล้เคียงโดยใช้ปัญญาประดิษฐ์ (AI) จากภาพถ่ายระดับถนน สามารถปรับปรุงการคาดการณ์ราคาที่ดินเพื่อการอยู่อาศัยได้หรือไม่
งานวิจัยนี้วิเคราะห์จุดสังเกตราคาที่ดินเพื่อการอยู่อาศัยจำนวน 344 จุดในเขตโทคัตสึ จังหวัดชิบะ ประเทศญี่ปุ่น โดยเปรียบเทียบวิธีการสร้างแบบจำลอง 3 วิธี ได้แก่ แบบจำลองการกำหนดราคาแบบเฮโดนิก (Hedonic Pricing Model) แบบดั้งเดิมที่ใช้ตัวแปรโครงสร้างเกี่ยวกับคุณสมบัติ แบบจำลองมัลติโมดอล (Multimodal Model) ที่บูรณาการคุณลักษณะของภาพเข้ากับตัวแปรโครงสร้างโดยตรง และแบบจำลองไฮบริด (Hybrid Model) ที่รวมเอาการให้คะแนนคุณภาพของย่านที่อยู่อาศัยที่สร้างโดย AI โดยอิงจากการประเมินของผู้ประเมินมืออาชีพ มีการรวบรวมภาพถ่ายระดับถนนจำนวน 20 ภาพสำหรับแต่ละสถานที่ ในขณะที่ผู้ประเมินอสังหาริมทรัพย์ที่ได้รับการรับรองจำนวน 5 คนประเมินคุณภาพของย่านที่อยู่อาศัยอย่างอิสระ สถาปัตยกรรมเรียนรู้เชิงลึก VGG16 ถูกนำมาใช้เพื่อดึงคุณลักษณะทางภาพและสนับสนุนการจำแนกคุณภาพสิ่งแวดล้อมโดยใช้ AI
ผลการศึกษาแสดงให้เห็นว่าแบบจำลองมัลติโมดอลโดยตรงมีประสิทธิภาพแย่กว่าแบบจำลองเฮโดนิกแบบดั้งเดิมอย่างมาก โดยให้ค่าความคลาดเคลื่อนร้อยละสัมบูรณ์เฉลี่ย (MAPE) ที่ 84.18% เมื่อเทียบกับ 32.12% สำหรับแบบจำลองพื้นฐาน ในทางตรงกันข้าม แบบจำลองไฮบริดที่รวมการให้คะแนนย่านที่อยู่อาศัยที่ได้จาก AI มีประสิทธิภาพในการทำนายที่ดีที่สุด โดยมีค่า MAPE ที่ 31.82% และค่าความคลาดเคลื่อนกำลังสองเฉลี่ย (RMSE) ที่ 41,986 เยนต่อตารางเมตร นอกจากนี้ การให้คะแนนคุณภาพของย่านที่อยู่อาศัยที่สร้างโดย AI ยังแสดงให้เห็นถึงความสัมพันธ์เชิงบวกและมีนัยสำคัญทางสถิติกับราคาที่ดิน การเพิ่มขึ้นหนึ่งจุดในคะแนนการให้คะแนนของ AI สัมพันธ์กับการเพิ่มขึ้นประมาณ 19,312 เยนต่อตารางเมตร โดยคงตัวแปรอื่นๆ ไว้คงที่
ผลการศึกษาสรุปว่า การนำการประเมินด้วย AI ที่ได้รับข้อมูลจากผู้เชี่ยวชาญมาผนวกเข้ากับแบบจำลองราคาที่ดินแบบดั้งเดิมนั้นมีประสิทธิภาพมากกว่าการใช้คุณลักษณะภาพที่มีมิติสูงโดยตรง การแปลงข้อมูลภาพให้เป็นตัวชี้วัดคุณภาพของย่านที่อยู่อาศัยที่เข้าใจได้นั้น เป็นแนวทางที่นำไปใช้ได้จริงในการวัดปริมาณคุณลักษณะด้านสิ่งแวดล้อมและปรับปรุงการประเมินมูลค่าที่ดินเพื่อที่อยู่อาศัย
เกาหลี
การศึกษาเกี่ยวกับความสำเร็จและกลยุทธ์ความร่วมมือที่ยั่งยืนของโครงการความร่วมมือเพื่อการพัฒนาระหว่างประเทศในภาคอสังหาริมทรัพย์
ผู้เขียน: ดร. ซี-ยอน คิม
สังกัด: ฝ่ายความร่วมมือระหว่างประเทศ คณะกรรมการกำกับอสังหาริมทรัพย์แห่งเกาหลี (REB) สาธารณรัฐเกาหลี
การขยายตัวของเมืองอย่างรวดเร็วและการเติบโตทางเศรษฐกิจในประเทศกลุ่มอาเซียนได้เพิ่มความสำคัญของระบบข้อมูลราคาที่ดินและกรอบการประเมินมูลค่าแบบมวลชนสำหรับการจัดเก็บภาษีทรัพย์สินที่เป็นธรรม การบริหารจัดการที่ดินอย่างมีประสิทธิภาพ และความโปร่งใสของตลาดอสังหาริมทรัพย์ งานวิจัยนี้ศึกษาความสำเร็จของโครงการความร่วมมือเพื่อการพัฒนาระหว่างประเทศที่ดำเนินการโดยคณะกรรมการอสังหาริมทรัพย์แห่งเกาหลี (REB) และเสนอแนวทางในการเสริมสร้างความยั่งยืนในระยะยาว การวิเคราะห์มุ่งเน้นไปที่สองโครงการที่เป็นตัวแทน ได้แก่ โครงการพัฒนาระบบข้อมูลราคาที่ดินของลาว และโครงการแผนแม่บทระบบประเมินมูลค่าแบบมวลชนของประเทศไทย
งานวิจัยนี้ใช้วิธีการศึกษาเปรียบเทียบกรณีศึกษา โดยอาศัยทฤษฎีการถ่ายทอดนโยบาย การบริหารจัดการตามผลลัพธ์ (Results-Based Management: RBM) ทฤษฎีการสร้างสถาบัน และกรอบการพัฒนาศักยภาพ โครงการในประเทศลาว ซึ่งดำเนินการระหว่างปี 2023 ถึง 2025 ภายใต้โครงการความช่วยเหลือเพื่อการพัฒนาอย่างเป็นทางการ (Official Development Assistance: ODA) ของเกาหลี มุ่งเน้นการพัฒนาระบบฐานข้อมูลราคาที่ดิน แบบจำลองการประเมินมูลค่าแบบมวลชน ระบบสารสนเทศ และศักยภาพของบุคลากรภาครัฐ ในขณะที่โครงการในประเทศไทย ซึ่งดำเนินการระหว่างปี 2023 ถึง 2024 ผ่านโครงการแบ่งปันความรู้ (Knowledge Sharing Program: KSP) เน้นบริการให้คำปรึกษาด้านนโยบาย การปรับปรุงวิธีการประเมินมูลค่า ข้อเสนอแนะด้านสถาบัน และแผนงานพัฒนาในระยะยาว
ผลการศึกษาพบว่า โครงการในประเทศลาวประสบความสำเร็จในการจัดตั้งระบบนำร่องประเมินราคาที่ดินและฐานข้อมูลราคาที่ดินในเวียงจันทน์ พร้อมทั้งฝึกอบรมเจ้าหน้าที่รัฐประมาณ 100 คน ส่วนโครงการในประเทศไทยได้ระบุข้อจำกัดของวิธีการประเมินราคาตามมูลค่าถนนที่มีอยู่เดิม ผ่านการศึกษานำร่องในอำเภอหนองจก กรุงเทพฯ และเสนอแนะแนวทางการปรับปรุงในด้านปัจจัยการประเมินราคา ฐานข้อมูลแบบบูรณาการ ระบบสารสนเทศแบบเปิด และขั้นตอนการบริหารจัดการ โดยมีผู้ปฏิบัติงานชาวไทยประมาณ 80 คนเข้าร่วมกิจกรรมเสริมสร้างศักยภาพ
งานวิจัยนี้สรุปว่า ความยั่งยืนของความร่วมมือระหว่างประเทศไม่ได้ขึ้นอยู่กับการพัฒนาเทคโนโลยีเพียงอย่างเดียว แต่ยังขึ้นอยู่กับการปรับใช้ในระดับสถาบัน การออกแบบโครงการให้เหมาะสมกับแต่ละประเทศ การฝึกอบรมวิชาชีพอย่างต่อเนื่อง การประสานงานระหว่างหน่วยงาน การจัดการข้อมูลอย่างยั่งยืน และการติดตามผลหลังโครงการ ดังนั้น ความร่วมมือระหว่างประเทศที่มีประสิทธิภาพในการประเมินมูลค่าที่ดินควรเน้นการเรียนรู้ร่วมกัน การปรับนโยบาย และศักยภาพของสถาบันในระยะยาว มากกว่าการถ่ายโอนระบบทางเทคนิคโดยตรงเพียงอย่างเดียว
มาเลเซีย
การประเมินมูลค่าแร่ธาตุหายากที่ไม่เป็นกัมมันตรังสี (NR-REE): กรณีศึกษาทรัพยากรแลนทานัมในรัฐเปรัก ประเทศมาเลเซีย
ผู้เขียน : นูร์ อาฟิกะฮ์ บินติ มุฮัมหมัด
สังกัด: กรมประเมินราคาและบริการด้านอสังหาริมทรัพย์ กระทรวงการคลัง มาเลเซีย
ความต้องการธาตุหายากที่ไม่เป็นกัมมันตรังสี (NR-REE) ที่เพิ่มขึ้นทั่วโลก โดยเฉพาะอย่างยิ่งแลนทานอยด์ ได้เพิ่มความสำคัญเชิงกลยุทธ์ในอุตสาหกรรมเทคโนโลยีขั้นสูง พลังงานหมุนเวียน และการผลิตรถยนต์ไฟฟ้า ประเทศมาเลเซียมีทรัพยากร NR-REE ประมาณ 15.2 ล้านตัน โดยมีมูลค่าตลาดศักยภาพ 747.2 พันล้านริงกิต อย่างไรก็ตาม แนวทางการประเมินมูลค่าที่กำหนดไว้สำหรับแหล่งแร่ที่มีทรัพยากรเหล่านี้ยังคงมีจำกัด งานวิจัยนี้ศึกษาลักษณะของแร่แลนทานอยด์ กระบวนการทำเหมือง ต้นทุนการผลิต และวิธีการประเมินมูลค่าที่เหมาะสม โดยใช้กรณีศึกษาของโครงการทำเหมือง NR-REE บุกเบิกในรัฐเปรัก ประเทศมาเลเซีย
งานวิจัยนี้ใช้วิธีการวิจัยเชิงคุณภาพ โดยวิเคราะห์เอกสาร ทบทวนวรรณกรรม และสัมภาษณ์หน่วยงานภาครัฐ ผู้ประกอบการเหมืองแร่ และผู้เชี่ยวชาญด้านการประเมินมูลค่า โดยให้ความสำคัญเป็นพิเศษกับวิธีการสกัดแร่แบบ In-Situ Leaching (ISL) ซึ่งช่วยให้สามารถสกัดแร่ได้โดยไม่ต้องขุดผิวดินอย่างกว้างขวาง นอกจากนี้ งานวิจัยยังตรวจสอบองค์ประกอบต้นทุนการผลิตหลักๆ ได้แก่ สิทธิในการทำเหมือง การสำรวจทางธรณีวิทยา การพัฒนาโครงสร้างพื้นฐาน เครื่องจักร โรงงานแปรรูป แรงงาน การขนส่ง การปฏิบัติตามกฎระเบียบด้านสิ่งแวดล้อม และค่าลิขสิทธิ์
ผลการศึกษาชี้ให้เห็นว่า การเลือกวิธีการประเมินมูลค่าทรัพย์สินแร่ที่เหมาะสมนั้นขึ้นอยู่กับขั้นตอนการพัฒนาทรัพยากรเป็นหลัก สำหรับทรัพย์สินที่อยู่ในขั้นตอนการสำรวจ ซึ่งความแน่นอนทางธรณีวิทยาและความเป็นไปได้ในเชิงพาณิชย์ยังคงมีจำกัด วิธีการประเมินตามต้นทุนและวิธีการประเมินตามราคาตลาดถือว่าเหมาะสม โดยขึ้นอยู่กับความพร้อมของข้อมูลที่เชื่อถือได้ สำหรับทรัพย์สินที่อยู่ในขั้นตอนการพัฒนาหรือการผลิตเชิงพาณิชย์ วิธีการประเมินตามรายได้ โดยเฉพาะอย่างยิ่งวิธีการประเมินตามกำไร จะให้ตัวบ่งชี้มูลค่าที่น่าเชื่อถือมากกว่า โดยการรวมเอาความสามารถในการผลิต ราคาตลาดแร่ ค่าใช้จ่ายในการดำเนินงาน ภาระผูกพันค่าภาคหลวง ระยะเวลาการทำเหมือง และศักยภาพรายได้ในอนาคตเข้าไว้ด้วยกัน
งานวิจัยนี้สรุปว่า การประเมินมูลค่าทรัพย์สินแร่ NR-REE จำเป็นต้องมีการประเมินแบบบูรณาการทั้งด้านธรณีวิทยา เทคนิค กฎระเบียบ และเศรษฐกิจ การตัดสินใจอย่างมืออาชีพและการทำงานร่วมกับนักธรณีวิทยาและผู้เชี่ยวชาญด้านเหมืองแร่มีความสำคัญอย่างยิ่งเพื่อให้มั่นใจได้ว่าสมมติฐานในการประเมินมูลค่ามีความสมเหตุสมผลและสามารถอธิบายได้ ผลการวิจัยนี้เป็นกรอบเบื้องต้นสำหรับการพัฒนาแนวทางการประเมินมูลค่าทรัพย์สินแร่ที่เป็นระบบ โปร่งใส และน่าเชื่อถือมากขึ้นในมาเลเซีย
ฟิลิปปินส์
สู่กรอบการประเมินมูลค่าโครงสร้างพื้นฐานดิจิทัลที่เน้นระบบนิเวศเป็นศูนย์กลาง (EDIVF): การบูรณาการสิทธิของธรรมชาติเข้าสู่การประเมินมูลค่าในประเทศฟิลิปปินส์
ผู้เขียน: Jephte Olimpo Muñez
สังกัด: มหาวิทยาลัยเปิดแห่งฟิลิปปินส์ ประเทศฟิลิปปินส์
การขยายตัวของโครงสร้างพื้นฐานดิจิทัล โดยเฉพาะศูนย์ข้อมูลและระบบปัญญาประดิษฐ์ (AI) ได้เพิ่มการพึ่งพาที่ดิน ไฟฟ้า น้ำ ระบบทำความเย็น และทรัพยากรธรรมชาติ การประเมินมูลค่าทรัพย์สินแบบดั้งเดิมโดยทั่วไปจะรวมปัจจัยด้านสิ่งแวดล้อมก็ต่อเมื่อสามารถแสดงให้เห็นถึงผลกระทบทางการเงินได้ งานวิจัยนี้พัฒนาโครงสร้างการประเมินมูลค่าโครงสร้างพื้นฐานดิจิทัลแบบเน้นสิ่งแวดล้อมเป็นศูนย์กลาง (Ecocentric Digital Infrastructure Valuation Framework: EDIVF) ซึ่งบูรณาการสิทธิของธรรมชาติ เศรษฐศาสตร์เชิงนิเวศ ทุนทางธรรมชาติ บริการของระบบนิเวศ และหลักการด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) เข้ากับการประเมินมูลค่าอย่างมืออาชีพ
งานวิจัยนี้ใช้วิธีการวิจัยเชิงคุณภาพโดยผสมผสานการสังเคราะห์วรรณกรรม การวิเคราะห์เอกสาร และการศึกษากรณีเปรียบเทียบ โดยศึกษาศูนย์ข้อมูล 5 แห่งในฟิลิปปินส์ ได้แก่ VITRO Sta. Rosa, Digital Edge NARRA1, STT Quezon City, STT Fairview 1 และ VITRO Makati 2 นอกจากนี้ยังมีการดำเนินการยื่นขออนุญาตพัฒนาเบื้องต้นแยกต่างหากสำหรับโครงการ Pax Silica/Clark Advanced Manufacturing Park ที่กำลังเกิดขึ้นใหม่ด้วย
งานวิจัยนี้เสนอแนวคิด 6 มิติที่เสริมกันของ EDIVF ได้แก่ มูลค่าทางเศรษฐกิจ ความเชื่อมโยงทางนิเวศวิทยา ความสมบูรณ์ทางนิเวศวิทยา ความเข้ากันได้ทางนิเวศวิทยา ความรับผิดชอบทางนิเวศวิทยา และการมองการณ์ไกลทางนิเวศวิทยา กรอบแนวคิดนี้มีแนวคิดเชิงปฏิบัติการ 4 ประการ ได้แก่ ความสำคัญทางนิเวศวิทยา ขอบเขตทางนิเวศวิทยาที่ขยายออกไป คำแถลงความรับผิดชอบทางนิเวศวิทยา (EAS) และความพร้อมในการประเมินมูลค่าแบบยึดสิ่งแวดล้อมเป็นศูนย์กลาง (EVR) การวิเคราะห์เปรียบเทียบแสดงให้เห็นว่าความพร้อมในการประเมินมูลค่าแตกต่างกันไปตามความพร้อมของข้อมูล ความสมบูรณ์ของโครงสร้างพื้นฐาน และขั้นตอนการพัฒนา สิ่งอำนวยความสะดวกที่ดำเนินการอยู่จำเป็นต้องให้ความสำคัญกับความรับผิดชอบและการตรวจสอบทางนิเวศวิทยามากขึ้น ในขณะที่โครงการพัฒนาที่เสนอจะเปิดโอกาสให้ประเมินความเชื่อมโยงทางนิเวศวิทยาและทางเลือกอื่น ๆ ก่อนที่การตัดสินใจลงทุนครั้งใหญ่จะกลายเป็นสิ่งที่แก้ไขไม่ได้
งานวิจัยนี้สรุปว่า EDIVF ไม่ได้มาแทนที่การประเมินมูลค่าทางเศรษฐกิจแบบดั้งเดิม หรือนำเสนอสูตรการกำหนดราคาใหม่ แต่เป็นการนำเสนอแนวทางที่เป็นระบบสำหรับการระบุ บันทึก และทบทวนความสัมพันธ์ทางนิเวศวิทยาที่อาจมีความสำคัญ แม้กระทั่งก่อนที่จะเกิดผลกระทบทางการเงินที่วัดได้ กรอบแนวคิดนี้เสนอให้เป็นพื้นฐานสำหรับการให้คำปรึกษาอย่างมืออาชีพ การนำร่องในประเทศฟิลิปปินส์ และการวิจัยเปรียบเทียบในอนาคตทั่วเอเชียตะวันออกเฉียงใต้
การประเมินมูลค่าทุนทางธรรมชาติ: กรอบการทำงานที่สอดคล้องกับมาตรฐาน IVS สำหรับการประเมิน SAPA และสิทธิการใช้ประโยชน์ในพื้นที่ป่าของฟิลิปปินส์
ผู้เขียน: Hanah Sharmine C. De Vera และ Roque M. Sorioso Jr.
สังกัด: บริษัท อาวิโซ วาลูเอชั่น แอนด์ แอดไวเซอร์ คอร์ปอเรชั่น, มะนิลา, ฟิลิปปินส์
การประเมินมูลค่าสิทธิในการพัฒนาที่ไม่ใช่กรรมสิทธิ์โดยสมบูรณ์ในพื้นที่ป่าสงวนนั้นมีความท้าทายอย่างมากเนื่องจากข้อจำกัดทางกฎหมาย ข้อผูกพันด้านสิ่งแวดล้อม และระยะเวลาการถือครองที่จำกัด ในประเทศฟิลิปปินส์ ข้อตกลงการใช้ประโยชน์พิเศษในพื้นที่คุ้มครอง (SAPA) ให้สิทธิในการพัฒนาและการใช้ประโยชน์แบบมีเงื่อนไขมากกว่าการเป็นเจ้าของที่ดิน ข้อตกลงเหล่านี้มักมีระยะเวลาเริ่มต้น25ปี สามารถต่ออายุได้อีก25ปี โดยขึ้นอยู่กับการอนุมัติของหน่วยงานกำกับดูแล นอกจากนี้ยังกำหนดข้อจำกัดในการโอนสิทธิ์และกำหนดให้สิ่งปลูกสร้างต้องกลับคืนสู่รัฐบาลเมื่อสิ้นสุดข้อตกลง งานวิจัยนี้เสนอโครงร่างการประเมินทุนทางธรรมชาติที่สอดคล้องกับมาตรฐานการประเมินมูลค่าระหว่างประเทศ (IVS 2025)เพื่อแก้ไขข้อจำกัดเหล่านี้และป้องกันการปรับความเสี่ยงที่ไม่เหมาะสมและการนับซ้ำ
กรอบการทำงานนี้ประกอบด้วยองค์ประกอบการประเมินมูลค่าสี่ส่วน ได้แก่ ต้นทุนเฉลี่ยถ่วงน้ำหนักของเงินทุน (WACC) ที่แยกตามความเสี่ยง ซึ่งได้มาจากการใช้แบบจำลองการกำหนดราคาสินทรัพย์ทุน (CAPM) เพื่อสะท้อนความเสี่ยงด้านการดำเนินงาน วิธีการตามสถานการณ์ (SBM) เพื่อประเมินความน่าจะเป็นของการต่อสัญญา แบบจำลอง Chaffe European Put Option เพื่อหาปริมาณส่วนลดสำหรับการขาดสภาพคล่องทางการตลาด (DLOM) และการพิจารณาด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) รวมถึงความเสี่ยงด้านการเปลี่ยนแปลงที่เกี่ยวข้องกับคาร์บอนและส่วนลดที่อาจเกิดขึ้นจากมลพิษสีน้ำตาล
วิธีการนี้แสดงให้เห็นผ่านกรณีศึกษาของโครงการพัฒนาที่พักตากอากาศหรูเชิงนิเวศที่เสนอในเอลนิโด ปาลาวัน ซึ่งครอบคลุมพื้นที่ประมาณ989,198ตารางเมตร การเปรียบเทียบราคาตลาดแบบดั้งเดิมให้มูลค่าประมาณ1.746พันล้านเปโซ ในขณะที่วิธีการประเมินมูลค่าส่วนที่เหลือโดยอิงจากรายได้ประเมินมูลค่าส่วนประกอบการพัฒนาที่พักตากอากาศไว้ที่2.798พันล้านเปโซ การรวมเขตกันชนป่าสงวน ค่าพรีเมียมจากความร่วมมือ 25%และ ค่าพรีเมียมสีเขียวด้านสิ่งแวดล้อม 20%ส่งผลให้มูลค่าการลงทุนเพิ่มขึ้นเป็นประมาณ4.458พันล้าน เปโซ
งานวิจัยนี้สรุปว่า การแยกความเสี่ยงด้านการดำเนินงาน การต่อสัญญา และความสามารถในการขาย จะทำให้กระบวนการประเมินมูลค่ามีความโปร่งใส สามารถทำซ้ำได้ และตรวจสอบได้มากขึ้น จึงขอแนะนำให้สมาคมผู้ประเมินมูลค่าอาเซียน (AVA) พิจารณาใช้กรอบการทำงานที่เสนอเป็นมาตรฐานระดับภูมิภาคสำหรับการประเมินมูลค่าสัมปทานที่ไม่ใช่กรรมสิทธิ์ถาวรในพื้นที่คุ้มครองสิ่งแวดล้อม เพื่อสนับสนุนความสอดคล้องที่มากขึ้นในการประเมินทุนทางธรรมชาติและการลงทุนด้านการท่องเที่ยวอย่างยั่งยืน
เวียดนาม
LIVIO VALUER – แพลตฟอร์มประเมินมูลค่าดิจิทัลแบบบูรณาการที่ขับเคลื่อนด้วย AVM และข้อมูลอสังหาริมทรัพย์หลายระดับ
ผู้เขียน: เหงียนถิมีลินห์ (Linh Nguyen)
สังกัด: ผู้ก่อตั้ง บริษัท ลิวิโอ เวียดนาม จำกัด (มหาชน) ประเทศเวียดนาม
การเปลี่ยนแปลงทางดิจิทัลกำลังขยายขอบเขตการเข้าถึงข้อมูลอสังหาริมทรัพย์และการประยุกต์ใช้แบบจำลองการประเมินมูลค่าอัตโนมัติ (AVM) และปัญญาประดิษฐ์ (AI) ในการประเมินมูลค่าอสังหาริมทรัพย์อย่างมืออาชีพ อย่างไรก็ตาม ความสามารถในการคำนวณที่เพิ่มขึ้นไม่ได้ทำให้ความจำเป็นในการมีหลักฐานที่น่าเชื่อถือ วิธีการที่โปร่งใส การตัดสินใจอย่างมืออาชีพ และความรับผิดชอบหมดไป บทความนี้พัฒนาโครงร่างแนวคิดสำหรับการประเมินมูลค่าอัตโนมัติที่ควบคุมด้วยกฎเกณฑ์ โดยใช้ LIVIO VALUER ซึ่งเป็นแพลตฟอร์มการประเมินมูลค่าดิจิทัลที่พัฒนาขึ้นในเวียดนาม เป็นกรณีศึกษาในการนำไปใช้
งานวิจัยนี้ใช้วิธีการพัฒนากรอบแนวคิดโดยอิงจากกฎหมายของเวียดนาม มาตรฐานการประเมินมูลค่าระดับชาติและระดับสากล งานวิจัยทางวิชาการเกี่ยวกับระบบประเมินมูลค่าอัตโนมัติ (AVM) และปัญญาประดิษฐ์ (AI) และสถาปัตยกรรมในการทำงานของ LIVIO VALUER กรอบแนวคิดที่เสนอเป็นไปตามหลักการ "กฎเกณฑ์ควบคุม - ระบบทำงานอัตโนมัติ - AI ช่วยเหลือ - ผู้ประเมินตัดสินใจ" ซึ่งสร้างการแบ่งแยกที่ชัดเจนระหว่างกฎเกณฑ์ทางวิชาชีพ การประมวลผลอัตโนมัติ ความช่วยเหลือจาก AI และความรับผิดชอบของมนุษย์
กรอบการทำงานนี้บูรณาการข้อมูลอสังหาริมทรัพย์หลายชั้น รวมถึงข้อมูลเชิงพื้นที่และระบบสารสนเทศทางภูมิศาสตร์ (GIS) คุณลักษณะของอสังหาริมทรัพย์ หลักฐานทางการตลาด ข้อมูลทางเศรษฐกิจและบริบทภายนอก และฟังก์ชันการวิเคราะห์ที่ใช้ AI ช่วย กฎเกณฑ์ทางวิชาชีพควบคุมการเลือกอสังหาริมทรัพย์เปรียบเทียบ การตรวจสอบหลักฐาน การปรับมูลค่า การกำหนดเกณฑ์ความเชื่อมั่น และขอบเขตการทำงานอัตโนมัติที่อนุญาต ในกรณีที่คุณภาพของหลักฐานไม่เพียงพอ สภาพตลาดผิดปกติ หรือคุณลักษณะของอสังหาริมทรัพย์อยู่นอกเหนือพารามิเตอร์ที่อนุมัติ ระบบจะต้องการการตรวจสอบจากผู้เชี่ยวชาญแทนที่จะสรุปมูลค่าโดยอัตโนมัติ สถาปัตยกรรมที่เสนอเน้นย้ำถึงเอกสารที่โปร่งใส การตัดสินใจที่ตรวจสอบได้ การกำกับดูแลแบบจำลอง และความสามารถของผู้ประเมินในการตรวจสอบ โต้แย้ง หรือแก้ไขผลลัพธ์อัตโนมัติ
งานวิจัยนี้สรุปว่า ระบบประเมินมูลค่าอัตโนมัติ (AVM) ที่ควบคุมด้วยกฎเกณฑ์นั้นเป็นกรอบการทำงานที่ช่วยปรับปรุงความสม่ำเสมอ ความโปร่งใส ความสามารถในการตรวจสอบ และประสิทธิภาพในการดำเนินงานของการประเมินมูลค่า ในขณะเดียวกันก็ยังคงรักษาความรับผิดชอบทางวิชาชีพสำหรับข้อสรุปการประเมินมูลค่าขั้นสุดท้ายไว้ LIVIO VALUER แสดงให้เห็นว่าหลักการเหล่านี้สามารถนำไปรวมเข้ากับกระบวนการทำงานประเมินมูลค่าดิจิทัลแบบบูรณาการได้อย่างไร แต่เป็นการนำเสนอในรูปแบบของการนำไปใช้เพื่อเป็นตัวอย่างมากกว่าหลักฐานที่ได้รับการตรวจสอบอย่างอิสระแล้วว่ามีความแม่นยำในการทำนายที่เหนือกว่า กรอบการทำงานนี้เป็นแนวทางที่เป็นไปได้สำหรับตลาดในกลุ่มประเทศอาเซียนที่มีความแตกต่างกันในด้านความพร้อมของข้อมูล ข้อกำหนดด้านกฎระเบียบ และแนวปฏิบัติทางวิชาชีพ
การประยุกต์ใช้ปัญญาประดิษฐ์ (AI) ในการรวบรวมข้อมูลและการประมวลผลข้อมูลเพื่อสนับสนุนการประเมินมูลค่าสิทธิบัตร
ผู้เขียน: Nguyễn Thị Minh Phuong, Nguyễn Viết Nam, Trần Đặng Minh Châu และ Nguyễn Danh Thắng
สังกัด: มหาวิทยาลัยเศรษฐศาสตร์แห่งชาติ, มหาวิทยาลัยวิทยาศาสตร์และเทคโนโลยีฮานอย และบริษัท ทรู แวลู เอจ ลิวชั่น จำกัด (มหาชน) ประเทศเวียดนาม
ความก้าวหน้าอย่างรวดเร็วของปัญญาประดิษฐ์ (AI) โดยเฉพาะอย่างยิ่งแบบจำลองภาษาขนาดใหญ่ (LLMs) ได้สร้างโอกาสในการเพิ่มประสิทธิภาพการประเมินมูลค่าทรัพย์สินทางปัญญา โดยเฉพาะอย่างยิ่งการประเมินมูลค่าสิทธิบัตร อย่างไรก็ตาม การประเมินมูลค่าสิทธิบัตรในเวียดนามยังคงเผชิญกับความท้าทายที่สำคัญอันเนื่องมาจากแหล่งข้อมูลที่กระจัดกระจาย ข้อมูลธุรกรรมที่เปรียบเทียบได้มีจำกัด อุปสรรคทางภาษา และความจำเป็นในการบูรณาการความเชี่ยวชาญด้านกฎหมาย เทคนิค และเศรษฐกิจ งานวิจัยนี้ศึกษาความสำคัญของข้อมูลในการประเมินมูลค่าสิทธิบัตร สำรวจศักยภาพของการประยุกต์ใช้เครื่องมือ AI และเสนอแนวทางในการปรับปรุงประสิทธิภาพการรวบรวมและประมวลผลข้อมูล
งานวิจัยนี้ใช้วิธีการตรวจสอบเอกสาร การวิเคราะห์เปรียบเทียบ และการสังเคราะห์อย่างเป็นระบบของวรรณกรรมทางวิชาการ ข้อบังคับทางกฎหมาย และมาตรฐานการประเมินมูลค่า โดยศึกษาถึงศักยภาพของเครื่องมือ AI ต่างๆ เช่น ChatGPT, Claude, Gemini และแพลตฟอร์มข้อมูลสิทธิบัตรเฉพาะทาง ในการสนับสนุนการค้นหาสิทธิบัตร การวิเคราะห์ทางเทคนิคและทางกฎหมาย การระบุสิ่งประดิษฐ์ที่เทียบเคียงได้ การตรวจสอบเทคโนโลยีทางเลือก และการรวบรวมข้อมูลตลาดที่เกี่ยวข้องกับการประเมินมูลค่า
กรณีศึกษาชิ้นนี้มุ่งเน้นไปที่สิทธิบัตรของเวียดนามเกี่ยวกับการผลิตวัสดุก่อสร้างที่เป็นมิตรต่อสิ่งแวดล้อมโดยใช้ไม้ไผ่ ChatGPT ถูกนำมาใช้ในการค้นหาสิทธิบัตรที่เกี่ยวข้อง เปรียบเทียบคุณลักษณะทางเทคนิคและทางกฎหมาย และรวบรวมข้อมูลทางวิทยาศาสตร์ เทคโนโลยี และเชิงพาณิชย์ ผลการศึกษาชี้ให้เห็นว่า การให้ความรู้ด้านการประเมินมูลค่าอย่างมืออาชีพแก่ AI และการออกแบบคำแนะนำเฉพาะงาน สามารถปรับปรุงการจัดระเบียบ การสกัด การเปรียบเทียบ และการวิเคราะห์เบื้องต้นของข้อมูลที่เกี่ยวข้องได้อย่างเป็นระบบ อย่างไรก็ตาม ผลสรุปการประเมินมูลค่าและมูลค่าสิทธิบัตรที่เฉพาะเจาะจงนั้นไม่ได้เปิดเผยเนื่องจากข้อกำหนดด้านการรักษาความลับของลูกค้า
งานวิจัยนี้สรุปว่า ปัญญาประดิษฐ์ (AI) มีศักยภาพอย่างมากในการสนับสนุนการประเมินมูลค่าสิทธิบัตร โดยช่วยลดความพยายามในการรวบรวมและประมวลผลข้อมูล อย่างไรก็ตาม การประยุกต์ใช้ AI ยังคงมีข้อจำกัดในด้านคุณภาพข้อมูล ความถูกต้อง ความลำเอียงที่อาจเกิดขึ้น ข้อมูลปลอม และความเสี่ยงด้านการรักษาความลับ ดังนั้น ผลลัพธ์ที่สร้างโดย AI ต้องได้รับการตรวจสอบและประเมินโดยผู้ประเมินที่มีคุณสมบัติเหมาะสมอย่างอิสระ การผสมผสานการประมวลผลข้อมูลด้วย AI เข้ากับความเชี่ยวชาญ การตัดสินใจ และความรับผิดชอบของผู้เชี่ยวชาญ จึงเป็นสิ่งสำคัญในการปรับปรุงความน่าเชื่อถือและคุณภาพของการประเมินมูลค่าสิทธิบัตรในเวียดนาม
การประเมินมูลค่าสินทรัพย์ไม่มีตัวตนที่เชื่อมโยงกับ ESG: กรอบแนวคิดสำหรับมูลค่าแบรนด์สีเขียวและการเข้าถึงแหล่งเงินทุนที่ยั่งยืน
ผู้เขียน: ดินห์ ถิ ฮา
ผู้เขียนร่วม: ดร. Lam Thi Thanh Huyen และ Pham Thanh Hong Linh
สังกัด: บริษัท วีเอ็นจี เวียดนาม วาลูเอชั่น จำกัด ประเทศเวียดนาม
การบูรณาการปัจจัยด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) เข้ากับการประเมินมูลค่าสินทรัพย์ที่จับต้องไม่ได้มีความสำคัญมากขึ้นเรื่อยๆ โดยเฉพาะอย่างยิ่งสำหรับสิทธิบัตรสีเขียว เทคโนโลยีที่ยั่งยืน และมูลค่าแบรนด์สีเขียว งานวิจัยนี้พัฒนาโครงสร้างสำหรับการแปลงหลักฐานที่เกี่ยวข้องกับ ESG ให้เป็นปัจจัยนำเข้าทางเศรษฐกิจที่วัดได้สำหรับการประเมินมูลค่า โดยเน้นย้ำว่า ESG ไม่ควรถูกมองว่าเป็นค่าพรีเมียมที่เพิ่มเข้ามาโดยอัตโนมัติในมูลค่าสินทรัพย์ แต่ควรสะท้อนให้เห็นก็ต่อเมื่อมีหลักฐานที่ตรวจสอบได้ว่ามีผลกระทบต่อรายได้ ต้นทุนการดำเนินงาน ความเสี่ยง อายุการใช้งานทางเศรษฐกิจ หรือการเข้าถึงแหล่งเงินทุนที่ยั่งยืน
งานวิจัยนี้ใช้วิธีการศึกษาเฉพาะกรณี โดยอาศัยเอกสารทางกฎหมาย บันทึกทางเทคนิค ข้อมูลการดำเนินงาน ตารางต้นทุน และแบบจำลองการประเมินมูลค่าแบบไม่ระบุชื่อ กรณีศึกษานี้ตรวจสอบสิทธิบัตรของเวียดนามสำหรับอุปกรณ์ควบคุมเถ้าและตะกรันที่ใช้ในโรงไฟฟ้าพลังความร้อน เทคโนโลยีที่ได้รับสิทธิบัตรนี้เปลี่ยนกระบวนการจัดการแบบเปิดแบบดั้งเดิมให้เป็นระบบการปล่อยแบบควบคุม ลดการฟุ้งกระจายของฝุ่น การหกของวัสดุ การพึ่งพาอุปกรณ์ขนถ่าย และค่าใช้จ่ายในการดำเนินงาน
การประเมินมูลค่าใช้วิธีการประเมินมูลค่าจากรายได้ โดยเฉพาะอย่างยิ่งวิธีการประหยัดต้นทุน โดยเปรียบเทียบค่าใช้จ่ายในการดำเนินงานก่อนและหลังการนำเทคโนโลยีที่ได้รับสิทธิบัตรมาใช้ ผลลัพธ์แสดงให้เห็นว่าสามารถประหยัดต้นทุนก่อนหักภาษีได้ประมาณ 14.93 พันล้านดอง และผลประโยชน์ทางเศรษฐกิจหลังหักภาษีประมาณ 11.94 พันล้านดอง เมื่อใช้ส่วนลด 14% และระยะเวลาคาดการณ์ 16 ปี มูลค่าปัจจุบันโดยประมาณของสิทธิบัตรอยู่ที่ประมาณ 74.84 พันล้านดอง ปัดเศษเป็น 75 พันล้านดอง นี่คือข้อสรุปการประเมินมูลค่าตัวอย่างที่ได้จากแบบจำลองกรณีศึกษา
งานวิจัยนี้สรุปว่า สินทรัพย์ไม่มีตัวตนที่เชื่อมโยงกับ ESG สามารถสร้างมูลค่าทางเศรษฐกิจที่วัดได้ เมื่อได้รับการสนับสนุนจากสิทธิที่ได้รับการคุ้มครองตามกฎหมาย การนำไปใช้ในทางปฏิบัติจริง และผลประโยชน์ทางการเงินที่ตรวจสอบได้ การประเมินมูลค่าที่มีประสิทธิภาพจำเป็นต้องบูรณาการหลักฐานทางกฎหมาย ทางเทคนิค การดำเนินงาน และทางการเงิน พร้อมด้วยข้อสมมติฐานที่โปร่งใสและมาตรการป้องกันการนับซ้ำ กรอบการทำงานที่เสนอให้คำแนะนำเชิงปฏิบัติสำหรับผู้ประเมินมูลค่า องค์กร สถาบันการเงิน และหน่วยงานกำกับดูแล ในการปรับปรุงการประเมินมูลค่าสินทรัพย์ไม่มีตัวตนและสนับสนุนการเข้าถึงแหล่งเงินทุนที่ยั่งยืน
การบูรณาการ ESG และการเปลี่ยนแปลงทางดิจิทัลเข้ากับการประเมินมูลค่าสินทรัพย์เพื่อการเงินสีเขียว: กรอบวิธีการและข้อเสนอแนะสำหรับการประยุกต์ใช้ในเวียดนามและอาเซียน
ผู้เขียน: ดร. ตรวง ไทย ซอน
สังกัด: SunValue, เวียดนาม
การเปลี่ยนผ่านไปสู่เศรษฐกิจสีเขียว การเปลี่ยนแปลงทางดิจิทัล และการขยายตัวของภาคการเงินที่ยั่งยืน กำลังส่งผลต่อแนวทางการประเมินมูลค่าสินทรัพย์มากขึ้นเรื่อยๆ ปัจจัยด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) อาจส่งผลกระทบต่อรายได้ ค่าใช้จ่ายในการดำเนินงาน ค่าใช้จ่ายด้านทุน อายุการใช้งานทางเศรษฐกิจ ความเสี่ยง ต้นทุนทางการเงิน และมูลค่าคงเหลือ บทความนี้พัฒนาโครงสร้างวิธีการสำหรับการบูรณาการข้อพิจารณาด้าน ESG เข้ากับการประเมินมูลค่าสินทรัพย์ โดยอ้างอิงจากมาตรฐานการประเมินมูลค่าระหว่างประเทศ (IVS) IFRS S1, IFRS S2 และอนุกรมวิธานของอาเซียนสำหรับภาคการเงินที่ยั่งยืน
งานวิจัยนี้เสนอโครงสร้าง ESG-VAL แบบหกขั้นตอน ซึ่งประกอบด้วย การกำหนดขอบเขตและพื้นฐานของการประเมินมูลค่า การระบุปัจจัย ESG ที่สำคัญ การรวบรวมและกำหนดมาตรฐานข้อมูล การคัดกรอง ESG และการให้คะแนนความเสี่ยง การแปลงผลกระทบของ ESG ไปเป็นตัวแปรการประเมินมูลค่า และการรายงานและการควบคุมคุณภาพ นอกจากนี้ยังนำเสนอเมทริกซ์ตัวชี้วัด ESG จำนวน 50 ตัว และภาคผนวกการประเมินมูลค่า ESG สำหรับรายงานการประเมินมูลค่า โครงสร้างนี้เน้นย้ำว่าคะแนน ESG ไม่ควรนำมาใช้เป็นการปรับมูลค่าโดยอัตโนมัติ เว้นแต่จะได้รับการสนับสนุนจากหลักฐานทางเศรษฐกิจที่ตรวจสอบได้และการพิจารณาของผู้มีส่วนร่วมในตลาด
การวิเคราะห์กระแสเงินสดคิดลด (DCF) ตัวอย่างนี้เปรียบเทียบสถานการณ์อาคารสมมติสองแบบที่รวมเอาความแตกต่างในค่าใช้จ่ายในการดำเนินงานที่เกี่ยวข้องกับพลังงาน ค่าใช้จ่ายในการเปลี่ยนผ่าน ความเสี่ยงจากการว่างงาน และมูลค่าสุดท้ายเข้าไว้ด้วยกัน ผลลัพธ์แสดงให้เห็นว่าดัชนีมูลค่าลดลงจาก 1,487.3 เหลือ 1,334.7 ซึ่งคิดเป็นลดลง 10.3% เมื่อรวมผลกระทบทางเศรษฐกิจที่เกี่ยวข้องกับ ESG เข้าไว้ในแบบจำลองการประเมินมูลค่า สิ่งนี้แสดงให้เห็นว่า ESG สามารถส่งผลต่อมูลค่าสินทรัพย์ผ่านตัวแปรทางการเงินที่วัดได้ แทนที่จะเป็นค่าพรีเมียมสีเขียวหรือส่วนลดสีน้ำตาลที่กำหนดขึ้นเอง
งานวิจัยนี้ยังเสนอแพลตฟอร์มข้อมูลการประเมินมูลค่าดิจิทัลและ ESG ของอาเซียน เพื่อบูรณาการข้อมูลตลาด ข้อมูลเชิงพื้นที่ ความเสี่ยงด้านสภาพภูมิอากาศ ตัวชี้วัด ESG และข้อมูลทางการเงิน ปัญญาประดิษฐ์และเทคโนโลยีดิจิทัลถูกวางตำแหน่งเป็นเครื่องมือสนับสนุนการวิเคราะห์ ในขณะที่ผู้ประเมินมูลค่ามืออาชีพยังคงรับผิดชอบในการเลือกข้อมูล สมมติฐาน และข้อสรุปการประเมินมูลค่า งานวิจัยสรุปว่า ESG ไม่ใช่วิธีการประเมินมูลค่าแบบใหม่ แต่เป็นการขยายขอบเขตของความเสี่ยงและโอกาสที่สำคัญที่พิจารณาในแนวทางที่มีอยู่เดิม มีการเสนอแผนงานการดำเนินการเป็นระยะสำหรับเวียดนามในช่วงปี 2027-2035 เพื่อสนับสนุนแนวทางการประเมินมูลค่าที่โปร่งใส การเงินสีเขียว และความร่วมมือระดับภูมิภาคทั่วอาเซียน
นอกเหนือจาก VAIC: ความสัมพันธ์เชิงเสริมระหว่างองค์ประกอบของทุนทางปัญญาและมูลค่าของบริษัทในเวียดนาม
ผู้เขียน: Mr. Le Quoc Hung, Mr. Nguyen Gia Bao, Mr. Nguyen Hoang Trung Hieu, Mr. Au Thanh Huy, Ms. Do Thoai Anh และ Ms. Nguyen Doan Bao Tran
การที่ธุรกิจต่างๆ พึ่งพาความรู้ เทคโนโลยี และความสามารถด้านองค์กรมากขึ้น ได้เสริมสร้างบทบาทของทุนทางปัญญาในการสร้างมูลค่าของบริษัท งานวิจัยนี้ศึกษาความสัมพันธ์ระหว่างประสิทธิภาพของทุนทางปัญญาและมูลค่าของบริษัทจดทะเบียนในตลาดหลักทรัพย์ของเวียดนาม โดยตรวจสอบว่าทุนมนุษย์ ทุนโครงสร้าง และทุนที่ใช้ไป มีส่วนร่วมอย่างอิสระหรือเสริมซึ่งกันและกันในกระบวนการสร้างมูลค่าหรือไม่
งานวิจัยนี้ใช้ชุดข้อมูลพาเนลที่ไม่สมดุลจำนวน 6,806 ข้อมูลบริษัทต่อปีจากบริษัทจดทะเบียนในเวียดนาม ครอบคลุมช่วงปี 2016–2025 การประมาณค่าแบบ fixed-effects หลักใช้ข้อมูล 3,005 ข้อมูลจาก 421 บริษัท ประสิทธิภาพของทุนทางปัญญาถูกวัดโดยใช้ค่าสัมประสิทธิ์มูลค่าเพิ่มทางปัญญา (VAIC) ซึ่งประกอบด้วยประสิทธิภาพของทุนมนุษย์ (HCE) ประสิทธิภาพของทุนเชิงโครงสร้าง (SCE) และประสิทธิภาพของทุนที่ใช้ (CEE) Tobin's Q ใช้เป็นตัวชี้วัดหลักของมูลค่าบริษัท ในขณะที่ผลตอบแทนจากสินทรัพย์ (ROA) และผลตอบแทนจากส่วนของผู้ถือหุ้น (ROE) ใช้สำหรับการทดสอบความน่าเชื่อถือ ระเบียบวิธีวิจัยประกอบด้วยแบบจำลอง fixed-effects ของบริษัทและปี การกำหนดค่าแบบล่าช้าหนึ่งปี การแยกส่วนประกอบ การวิเคราะห์ปฏิสัมพันธ์ และวิธีการประมาณค่าแบบ Generalized Method of Moments (GMM) ของระบบ
ผลการศึกษาชี้ให้เห็นถึงความสัมพันธ์เชิงบวกและมีนัยสำคัญทางสถิติระหว่าง VAIC และมูลค่าของบริษัท ทั้งในรูปแบบปัจจุบันและแบบย้อนหลัง ค่าสัมประสิทธิ์ที่ประมาณการได้สำหรับ VAIC แบบย้อนหลังคือ 0.004425 (p = 0.002) ซึ่งบ่งชี้ว่าประสิทธิภาพของทุนทางปัญญาที่สูงขึ้นมีความสัมพันธ์กับมูลค่าตลาดในอนาคตที่สูงขึ้น การวิเคราะห์ในระดับองค์ประกอบระบุว่า CEE มีความสัมพันธ์โดยตรงที่แข็งแกร่งที่สุดกับ Tobin's Q ในแบบจำลองพื้นฐาน อย่างไรก็ตาม การทดสอบเพิ่มเติมเผยให้เห็นความทับซ้อนอย่างมากระหว่าง CEE และผลกำไรตามสินทรัพย์ ปฏิสัมพันธ์ระหว่าง SCE และ CEE เป็นไปในเชิงบวกและมีนัยสำคัญทางสถิติ (β = 2.2289, p = 0.013) ซึ่งบ่งชี้ว่าประสิทธิภาพของทุนเชิงโครงสร้างช่วยเสริมสร้างความสัมพันธ์ระหว่างประสิทธิภาพของทุนที่ใช้และมูลค่าของบริษัท
งานวิจัยนี้สรุปว่า มูลค่าของบริษัทไม่เพียงแต่เกี่ยวข้องกับการใช้ประโยชน์จากทุนทางการเงินและทุนทางกายภาพอย่างมีประสิทธิภาพเท่านั้น แต่ยังเกี่ยวข้องกับความสามารถขององค์กรที่อำนวยความสะดวกในการประสานงานและการใช้ทรัพยากรอย่างมีประสิทธิผลด้วย ผลการวิจัยสนับสนุนมุมมองด้านความสมบูรณ์ของทรัพยากร โดยเน้นปฏิสัมพันธ์ระหว่างทุนเชิงโครงสร้างและทุนที่ใช้ในการสร้างมูลค่า อย่างไรก็ตาม ความสัมพันธ์ที่ประเมินได้ควรตีความว่าเป็นความสัมพันธ์ทางสถิติมากกว่าผลกระทบเชิงสาเหตุที่แน่ชัด
การประเมินผลกระทบของปัจจัยสีเขียวต่อมูลค่าทรัพย์สิน: กรณีศึกษาศูนย์ข้อมูลสีเขียวในเวียดนาม
ผู้แต่ง: นางสาวไฮฟาม (ฟามทันห์ไฮ)
ตำแหน่ง: รองผู้อำนวยการใหญ่
สังกัด: บริษัท เวียดนาม แอสเซท อีเวลโล แอนด์ จอยท์ สต็อก จำกัด (เวียดนาม)
การเปลี่ยนผ่านสู่เศรษฐกิจสีเขียวทั่วโลกและการขยายตัวของภาคการเงินที่ยั่งยืนได้เพิ่มความสำคัญของประสิทธิภาพด้านสิ่งแวดล้อม ประสิทธิภาพการใช้พลังงาน และความยืดหยุ่นต่อการเปลี่ยนแปลงสภาพภูมิอากาศในการประเมินมูลค่าสินทรัพย์ งานวิจัยนี้มีจุดมุ่งหมายเพื่อระบุปัจจัยสีเขียวที่มีผลต่ออสังหาริมทรัพย์ โรงงานและเครื่องจักร และสินทรัพย์ไม่มีตัวตน และเพื่อประเมินผลกระทบทางเศรษฐกิจที่อาจเกิดขึ้นผ่านกรณีศึกษาตัวอย่างของศูนย์ข้อมูลสีเขียวในเวียดนาม โดยเลือกใช้ประสิทธิภาพการใช้พลังงาน (Power Usage Effectiveness: PUE) เป็นตัวชี้วัดประสิทธิภาพการใช้พลังงานหลัก และใช้แนวทางกระแสเงินสดคิดลด (Discounted Cash Flow: DCF) เป็นกรอบการประเมินมูลค่า
การศึกษานี้เปรียบเทียบศูนย์ข้อมูลแบบดั้งเดิมที่มีค่า PUE 1.5กับศูนย์ข้อมูลสีเขียวที่มีค่า PUE 1.3โดยทั้งสองกรณีสมมติว่ามีกำลังไฟฟ้าสำหรับอุปกรณ์ไอที10เมกะวัตต์ และ มีตู้แร็คเซิร์ฟเวอร์ 1,000ตู้ การวิเคราะห์แสดงให้เห็นว่าศูนย์ข้อมูลสีเขียวต้องใช้เงินลงทุนเริ่มต้นสูงกว่า คือ88ล้านดอลลาร์สหรัฐ เมื่อเทียบกับ75ล้านดอลลาร์สหรัฐสำหรับศูนย์ข้อมูลแบบดั้งเดิม อย่างไรก็ตาม ประสิทธิภาพการใช้พลังงานที่ดีขึ้นช่วยลดการใช้ไฟฟ้าโดยรวมต่อปีลงประมาณ17.52ล้านกิโลวัตต์ชั่วโมง ทำให้ประหยัดค่าใช้จ่ายด้านไฟฟ้าได้36.79พันล้านดองต่อปี
ภายใต้สมมติฐานที่แสดงไว้ ศูนย์ข้อมูลสีเขียวมี อัตราการใช้งาน 90%เมื่อเทียบกับ75%สำหรับศูนย์ข้อมูลแบบดั้งเดิม ในขณะที่อัตราค่าเช่าตู้แร็คต่อเดือนเพิ่มขึ้นจาก300 ดอลลาร์สหรัฐ เป็น350 ดอลลาร์สหรัฐ ส่งผลให้รายได้ค่าเช่าต่อปีเพิ่มขึ้น27พันล้านดอง ในขณะที่ค่าใช้จ่ายในการดำเนินงานรวมต่อปีลดลงประมาณ34.29พันล้านดอง ผลรวมดังกล่าวทำให้กระแสเงินสดสุทธิเพิ่มขึ้นประมาณ61.29พันล้านดองต่อปี การศึกษานี้แยกแยะการประหยัดพลังงานไฟฟ้าที่เกิดจากการปรับปรุง PUE โดยตรงจากการเพิ่มขึ้นของรายได้ที่คาดว่าจะเกิดขึ้นจากข้อได้เปรียบของตลาดสีเขียวในวงกว้าง รวมถึงความสามารถในการแข่งขันที่ดีขึ้น การดึงดูดผู้เช่า และค่าเช่าที่สูงขึ้น
งานวิจัยนี้สรุปว่า ปัจจัยด้านสิ่งแวดล้อมสามารถส่งผลต่อมูลค่าสินทรัพย์ผ่านการเปลี่ยนแปลงที่วัดได้ในรายได้ ค่าใช้จ่ายในการดำเนินงาน ค่าใช้จ่ายด้านทุน และกระแสเงินสดในอนาคต งานวิจัยเน้นย้ำถึงความจำเป็นที่ผู้ประเมินมูลค่าจะต้องเสริมสร้างความเข้าใจทางเทคนิคเกี่ยวกับประสิทธิภาพด้านพลังงาน พัฒนาฐานข้อมูลมาตรฐานของต้นทุนด้านทุนและค่าใช้จ่ายในการดำเนินงาน และยืนยันสมมติฐานที่เกี่ยวข้องกับตลาดด้วยหลักฐานเชิงประจักษ์ นอกจากนี้ งานวิจัยยังแนะนำให้มีแนวทางเฉพาะด้านการประเมินมูลค่าสินทรัพย์สีเขียว ความโปร่งใสที่มากขึ้นในข้อมูลประสิทธิภาพด้านพลังงาน และความร่วมมือระดับภูมิภาคผ่านสมาคมผู้ประเมินมูลค่าอาเซียน เพื่อสนับสนุนแนวทางการประเมินมูลค่าสินทรัพย์สีเขียวที่สอดคล้องกันและน่าเชื่อถือยิ่งขึ้น
อสังหาริมทรัพย์เพื่อการพาณิชย์ที่เป็นมิตรต่อสิ่งแวดล้อม – ประเด็นที่เกิดขึ้นใหม่และกรอบแนวทางการประเมินมูลค่าที่เสนอในตลาดเวียดนาม
ผู้เขียน: ฟาม หวู มินห์ ฟุก และ เหงียน ถิ มินห์ ฮวา
สังกัด: บริษัท เอสบีเอ แพลนนิ่ง คอนซัลติ้ง แอนด์ วาลูชั่น จำกัด (มหาชน) ประเทศเวียดนาม
อสังหาริมทรัพย์เชิงพาณิชย์สีเขียวกำลังได้รับความสนใจเพิ่มมากขึ้นเพื่อตอบสนองต่อการลดการปล่อยก๊าซเรือนกระจก การใช้ทรัพยากรอย่างมีประสิทธิภาพ และการพัฒนาอย่างยั่งยืน คุณสมบัติต่างๆ เช่น ประสิทธิภาพการใช้พลังงาน พลังงานหมุนเวียน การอนุรักษ์น้ำ คุณภาพสิ่งแวดล้อมภายในอาคาร และความสามารถในการปรับตัวต่อการเปลี่ยนแปลงสภาพภูมิอากาศ อาจส่งผลต่อรายได้จากทรัพย์สิน ต้นทุนการดำเนินงาน และความเสี่ยงในการลงทุน บทความนี้จะตรวจสอบประเด็นที่เกิดขึ้นใหม่และข้อจำกัดในทางปฏิบัติในการประเมินมูลค่าอสังหาริมทรัพย์เชิงพาณิชย์สีเขียวในเวียดนาม และเสนอโครงสร้างที่เหมาะสมกับสภาพตลาดและความพร้อมของข้อมูลในประเทศ
งานวิจัยนี้ทบทวนงานวิจัยเชิงประจักษ์ มาตรฐานการประเมินมูลค่าระหว่างประเทศ (IVS) แนวทางปฏิบัติของ RICS และแนวทางการประเมินมูลค่าในสิงคโปร์และออสเตรเลีย โดยศึกษาความสัมพันธ์ระหว่างคุณลักษณะของอสังหาริมทรัพย์ที่เป็นมิตรต่อสิ่งแวดล้อม ผลประโยชน์ทางเศรษฐกิจ และการตอบสนองของตลาด จากข้อมูลที่นำเสนอ เวียดนามมีอาคารที่ได้รับการรับรองว่าเป็นอาคารสีเขียวจำนวน 868 แห่ง ครอบคลุมพื้นที่ประมาณ 21.9 ล้านตารางเมตร ณ วันที่ 30 มิถุนายน 2569 อย่างไรก็ตาม ราคาซื้อขาย ข้อมูลค่าเช่า ประสิทธิภาพการดำเนินงาน และคุณลักษณะของอาคารสีเขียวยังคงขาดมาตรฐานและการเชื่อมโยงที่เพียงพอ ทำให้ความสามารถในการแยกแยะและวัดผลกระทบของปัจจัยสีเขียวต่อมูลค่าอสังหาริมทรัพย์นั้นมีข้อจำกัด
บทความนี้เสนอโครงสร้างการประเมินมูลค่าหกขั้นตอน ได้แก่ การระบุและรวบรวมข้อมูลเกี่ยวกับลักษณะที่เป็นมิตรต่อสิ่งแวดล้อม การวิเคราะห์กลไกที่ลักษณะเหล่านี้ส่งผลต่อมูลค่า การประเมินความสำคัญ การตรวจสอบและวัดปริมาณการตอบสนองของตลาด การนำผลกระทบที่พิสูจน์แล้วมาใช้ในวิธีการประเมินมูลค่าที่เหมาะสมและตรวจสอบผลลัพธ์ และการวิเคราะห์ ทบทวน และนำเสนอข้อสรุปการประเมินมูลค่า โครงสร้างนี้เน้นย้ำว่าการรับรองมาตรฐานสีเขียว ประสิทธิภาพทางเทคนิค และการลงทุนด้านสิ่งแวดล้อมไม่ได้เพิ่มมูลค่าทรัพย์สินโดยอัตโนมัติ ค่าพรีเมียมสีเขียวและส่วนลดสีน้ำตาลควรได้รับการสนับสนุนจากหลักฐานที่สังเกตได้ในตลาดมากกว่าที่จะนำมาใช้เป็นการปรับเปลี่ยนคงที่
งานวิจัยนี้สรุปว่า อสังหาริมทรัพย์เพื่อการพาณิชย์ที่เป็นมิตรต่อสิ่งแวดล้อมไม่จำเป็นต้องใช้วิธีการประเมินมูลค่าที่แยกต่างหาก แต่ควรนำปัจจัยด้านสิ่งแวดล้อมที่สำคัญมาผนวกเข้ากับวิธีการประเมินมูลค่าตามราคาตลาด ต้นทุน และรายได้ที่มีอยู่เดิม โดยใช้ตัวแปรการประเมินมูลค่าที่เหมาะสมซึ่งได้รับการสนับสนุนจากข้อมูลทางเทคนิคที่น่าเชื่อถือ ข้อมูลการดำเนินงาน และหลักฐานทางการตลาด ในกรณีที่ไม่มีหลักฐานเพียงพอ การประเมินเชิงคุณภาพและการเปิดเผยข้อจำกัดอย่างโปร่งใสจะเหมาะสมกว่าการปรับตัวเลขโดยไม่มีหลักฐานสนับสนุน กรอบการทำงานที่เสนอนี้มีจุดมุ่งหมายเพื่อปรับปรุงความสอดคล้อง ความโปร่งใส และความน่าเชื่อถือในการประเมินมูลค่าอสังหาริมทรัพย์เพื่อการพาณิชย์ที่เป็นมิตรต่อสิ่งแวดล้อม พร้อมทั้งสนับสนุนการพัฒนาหลักฐานทางการตลาดที่เป็นมาตรฐานมากขึ้นในเวียดนาม

| 2026 Copyright © by area.co.th All Rights Reserved |
